Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.



A korábbiakban már többször elhangzott, hogy a piaci kamatozású forintalapú lakáshitelek nem tudnak releváns alternatívát nyújtani a devizában denominált hitelekkel szemben. A hitelekhez nyújtott állami támogatások közül is sokkal inkább a közvetlen támogatások népszerűek, amelyekhez kapcsolódhat akár devizahitel felvétele is.
A támogatásra való jogosultsághoz azonban a hitelfelvevőnek és a kiszemelt ingatlannak több feltételnek is meg kell felelnie, erről a kritériumrendszerről már egy korábbi cikkünkben beszámoltunk, ezért most csak felelevenítjük az ott megszerzett ismereteket.
A jogosultság személyi feltétele természetesen, hogy a hitelfelvevőnek devizabelföldi magánszemélynek kell lennie, aki betöltötte már a 18. életévét, tehát nagykorú. Emellett a támogatás fajtájának függvényében változik a maximális életkor, amely egyes támogatási fajták esetében a 35. év, más támogatásokat pedig csak fiatal házaspárok vehetnek igénybe, vagyis, ahol egyik fél életkora sem haladta még meg a 40 évet.
A személyi feltételek mellett az egyik legfontosabb kérdés a méltányolható lakásigény megléte, ez azonban eleve feltételezi, hogy az igénylő magánszemély nem rendelkezik ingatlannal. Így ha mégis van az igénylő tulajdonában lakóingatlan, akkor azt záros határidőn belül értékesítenie kell, az eladásból származó jövedelmet pedig az új lakás, illetve családi ház megvásárlására vagy felépítésére kell fordítania.
Méltányolható lakásigény: meglepő dolgok egy táblázatban
A következő táblázatban foglaltuk össze a méltányolható lakásigényre vonatkozó legfontosabb adatokat, vagyis az elfogadható minimális és maximális szobaszámot és a legmagasabb elfogadható vételárat vagy építési költséget.
A táblázatban feltüntetett, a 2000. évi PM rendeletben meghatározott, maximális építési költség, illetve vételár felett állami támogatás nem érvényesíthető. A maximális vételi ár persze nem egyezik meg a hitelösszeg plafonjával, amely az egyes támogatási típusok szerint változik attól függően, hogy az ingatlan vidéken vagy a fővárosban található, illetve, hogy új vagy használt lakásról van szó.
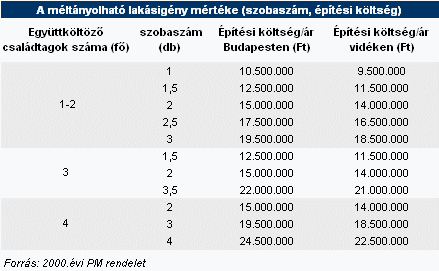
A méltányolható lakásigényt csak egy átlagos magyar család méretéig vagyis négy személyig tüntettük fel, 4-nél több személy esetében minden személy után további fél szobával nő a lakásigény, három vagy több gyermeket nevelő családnál pedig a felső határ minden további személyre vonatkozóan egy szobával több.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
A szobaszám egyben a lakás maximális méretének meghatározásához is megadja a kiindulópontot, hiszen félszobának a 6 és 12 négyzetméter, míg szobának a 12 és 30 négyzetméter közötti helyiséget tekintjük. Így az egy-két fő részére meghatározott maximális lakásigény elérheti, akár a 100 négyzetmétert.
A vételár felső korlátjának megállapítása némileg szűkíti az ingatlan elérhető alapterületének nagyságát, az elérhető alapterület még azonban így is jelentősen meghaladja az átlagos léptékkel mért és indokolható igényt.
Alaprajz és valóság: az igazság odaát van!
A kereskedelmi bankokat és az ingatlanpiaci szereplőket kérdeztük arról, hogy tapasztalnak-e visszaélési kísérleteket az állami támogatásos lakáshitelek esetén a méltányolható lakásméretettel kapcsolatban.
A válaszoló kereskedelmi bankok többsége nem erősítette meg az egyik jelentős kereskedelmi banktól kiszivárgott hírt, miszerint a maximális lakásméretet az ügyfelek a szobák és kiszolgáló helyiségek átnevezésével, illetve a félszobás megoldásokkal való trükközéssel próbálják a saját javukra módosítani.
Egy másik jelentős lakossági bank elismerte, hogy volt már példa hasonló eseményre, bár hozzátette, hogy a tapasztalt hitelszakértők egy ilyen próbálkozást már a tervrajz alapján kiszűrnek. Az információt szolgáltató pénzintézeteket nem nevezzük meg, mert az előnytelen helyzetbe hozhatná őket, a választ megtagadó bankokkal szemben.
Ingatlanpiaci forrásaink megerősítették a csalás lehetőségét, bár véleményük megoszlott aszerint, hogy manapság előfordul-e ilyen eset. Azt azonban elárulták, hogy míg a társasházi lakások általában nem érintettek ilyen ügyekben, hiszen a fejlesztő eleve úgy alakítja ki az ingatlanokat, hogy megfeleljenek a kritériumoknak, addig a családi házak építése, illetve bővítése esetén már könnyebben előfordulhat a "tervezési hiba".
Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.

Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.
A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...


A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.