Társadalmi egyeztetésre bocsátotta a kormány az egészségügyi szakdolgozói bérrendezésről szóló javaslatot.


Egy, az USA-ban használatos szabállyal próbált véleményt alkotni a JPMorgan Chase elemzője a közép-európai kamatszintekről. A szakértő, az ún. Taylor-szabály alapján vizsgált egy elméleti értéket, ehhez hasonlította a múltbeli értékeket és igyekezett egyfajta előrejelzést adni a várható kamatszintekre. A modell meglehetősen érzékeny a feltevésekre és azokra az előrejelzésekre, melyek a bemenő paramétereket alkotják. Emiatt az eredményeket is óvatosan kell értékelni, csak egyfajta benchmarkként használhatók.
A Taylor-szabálynak számos változata létezik, célja, hogy néhány külső változó mellett megbecsülje az optimális kamatszintet. Ilyen változó jellemzően az infláció, a növekedés potenciális szinttől való eltérése, az indokolt reálkamatláb stb. A JPMorgan elemzője a következő összefüggést használta az elméleti értékek meghatározásához:
elméleti kamatszint = 0.75*((infláció+egyensúlyi reálkamatláb+0.5*(inflációs cél eltérése az aktuálistól)+0.5*(a növekedésnek a potenciálistól való eltérése, output gap))+0.25*(az elméleti kamatszint késleltetett értéke).
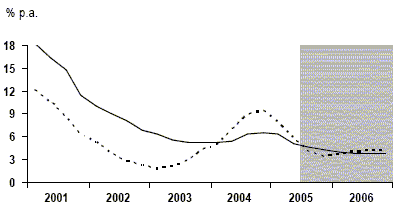
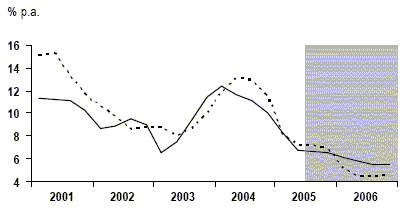
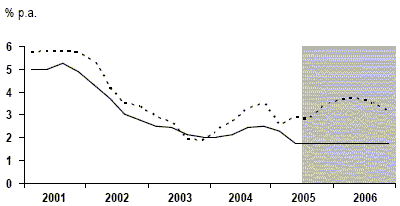
Az alábbiakban három ország esetében mutatjuk be a vizsgálat eredményeit. A szaggatott vonalak az elméleti értékeket, a folytonosak a múltbeli illetve a JPMorgan által egyéb módszerrel készített prognózisokat mutatják.
A Taylor-szabály szerint az irányadó kamatszintnek Lengyelországban az év végére 3.5%-ra kellene csökkennie a mostani 4.75%-ról. A jövő évben aztán a ráta ismét emelkedne (4%-ra) és jellemzően meg is tartaná ezt a szintet. A JPMorgan előrejelzése a szabálytól némileg eltér, és nem gondolják, hogy a jegybank decemberre 4-4.25% alá vágná a kamatokat. 2006 decemberére a 14 napos intervenciós ráta 3.75%-ig süllyedhet.
NULLA FORINTOS SZÁMLAVEZETÉS? LEHETSÉGES! MEGÉRI VÁLTANI!
Nem csak jól hangzó reklámszöveg ma már az ingyenes számlavezetés. A Pénzcentrum számlacsomag kalkulátorában ugyanis több olyan konstrukciót is találhatunk, amelyek esetében az alapdíj, és a fontosabb szolgáltatások is ingyenesek lehetnek. Nemrég három pénzintézet is komoly akciókat hirdetett, így jelenleg a CIB Bank, a Raiffeisen Bank, valamint az UniCredit Bank konstrukcióival is tízezreket spórolhatnak az ügyfelek. Nézz szét a friss számlacsomagok között, és válts pénzintézetet percek alatt az otthonodból. (x)
A magyar eset az egyedüli a vizsgált 3 ország viszonylatában, ahol a JPMorgan előrejelzéséhez képest a Taylor-szabály lényegesen alacsonyabb kamatszintet jelez a jövő évre. 2006 első negyedében a 2 hetes reporáta 5%-ig csökkenhet, az első félév végére 4.5%-ig a Taylor-szabály szerint. Az elemzők a szabály által sugalltnál magasabb kamatokat várnak (6% illetve 5.75%), melynek oka, hogy az adócsökkentések miatti hirtelen inflációcsökkenést a jegybank a várakozások szerint nem fogja kamatpolitikájában teljesen lekövetni azok egyszeri jellege miatt.
Csehországban a jelenlegi 1.75%-os reporáta mintegy 100 bp-tal van a Taylor-szabály által indokolt alatt. A JPMorgan becslése szerint 2005 során a ráta változatlan marad. A Taylor-szabály a vizsgált időszak végére mintegy 125 bp-tal mutat magasabb értéket az 1.75%-os előrejelzésnél. A feltételezések szerint a cseh jegybank az emelkedő inflációs index ellenére nem emel majd kamatot a maginfláció kedvezőbb alakulása miatt. A kamatszint elsősorban akkor emelkedhet, ha a növekedés gyorsul illetve az Európai Központi Bank a vizsgált időszak alatt kamatot emel.
Társadalmi egyeztetésre bocsátotta a kormány az egészségügyi szakdolgozói bérrendezésről szóló javaslatot.

A Woltnak és a Foodorának is dolgozó futár egy friss TikTok-videóban hasonlította össze a két platformot. Van különbség!

Megváltoztak az álláskeresés szabályai, a korábban biztosnak hitt pozíciók is veszélybe kerülhetnek a következő években.

Magas foglalkoztatottság, szűkülő munkaerő-tartalék és egyre erősebb verseny a megfelelő készségekkel rendelkező dolgozókért – ez határozza meg jelenleg Magyarország és a tágabb régió munkaerőpiacát.

Ugyanazért a munkáért eltérő bér is járhat. Az eltérést viszont indokolni kell. A bértranszparenciára már a magyar törvény előtt érdemes felkészülni.

Jelentősen javult a magyarországi bölcsődei hálózat területi lefedettsége és kapacitása az elmúlt években,

A Richter ilyen keresetekkel, juttatásokkal és fejlődési lehetőségekkel várják a leendő dolgozókat 2026-ban.

Miközben Magyarországon több mint 68 ezer betöltetlen álláshelyet tartanak számon, addig az álláskeresőknek átlagosan több mint 12 hónapra van szükségesük az elhelyezkedéshez.

A vállalkozásoknál dolgozó munkavállalók 54 százaléka elégedetlen a jelenlegi fizetésének mértékével.

A kormány 7,5 százalékos minimálbér-emelést és 6,5 százalékos garantáltbérminimum-emelést javasol 2027-re, ami a szakszervezetek szerint reális és elfogadható kompromisszum.

Az európai statisztikák rávilágítanak: a magyarok a december 24-i munkaszüneti nap ellenére továbbra is a legtöbbet dolgozó nemzetek közé tartoznak az Európai Unióban

Lukács Miki, az RTL korábbi műsorvezetője jelenleg csomagkézbesítőként dolgozik.

Közeledtek az álláspontok, de egyelőre nem született megállapodás a 2027-es minimálbérről és a garantált bérminimumról

A legalsó jövedelmi ötödben 2025-ben évente mindössze 1 millió 236 ezer forint nettó jövedelem jutott egy főre, ami havi 103 ezer forintnak felel meg.

Az információk visszatartása, a bizalomhiány és a pletykálkodás a vállalati eredményeket is veszélyezteti.

Van, ahol már több mint egy éve keresnek munkát az állástalanok, Magyarországon is közel fél év a medián.

Bár a magyar háztartások fizetőképessége országos átlagban javulást mutat, a felszín alatt egyre mélyülő területi egyenlőtlenségek húzódnak meg.

A polgári perrendtartásról szóló 2016. évi CXXX. törvény 148. §-a alapján 2026. december december 24-e és január 1je között ítélkezési szünetet tartanak a bíróságok.
Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.