Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...


Tavaly ősszel még arról adtunk számot, hogy a korábbi évek tendenciája visszájára fordult, és egyre kevesebben vesznek igénybe fogyasztási - azon belül folyószámlahitelt, mostanra azonban ismét fordulat következett be.
A válság előtti években a lakossági folyószámlahitelek állománya negyedévente mintegy 9 százalékkal emelkedett. Ez a tendencia 2009 év elejére látványosan megtört, ekkor ugyanis mintegy 10 százalékkal csökkent a hitelállomány az év végi záróértékhez képest.
Az év során, főleg a nyári hónapokban aztán ismét növekedni kezdett a folyószámla-eladósodottság, a harmadik negyedéves adatok alapján pedig már a tavaly év végi szintet is meghaladta a hitelállomány. Ugyan a decemberi statisztikák még nem ismertek, de az ünnepek közeledtével feltehetően bankszámla-eladósodottság csak emelkedett.

Év elején a legtöbb bank még szigorított a hitelezés feltételein, illetve megemelte a folyószámlahitelek kamatait, mostanra azonban egyetlen olyan bank sem akadt, amelyik emelt volna a teljes hiteldíj mutatóján, sőt, négy hitelintézet esetében még csökkent is a THM.
Az MNB kamatstatisztikái is azt mutatják, hogy tavaly év vége óta az átlagos évesített kamatlábak folyamatosan csökkennek.
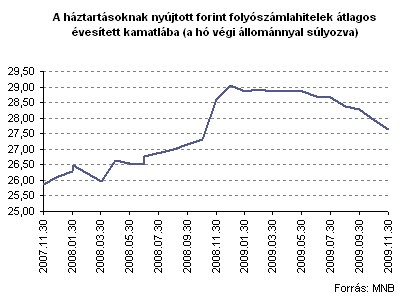
Ez tehát magyarázatul szolgálhat arra, hogy ismét egyre többen, illetve nagyobb mértékben nyújtózkodunk a takarónkon túl, és egészítjük ki bankszámlánkat némi hitellel is.
A folyószámlahitelek legnagyobb előnyének az egyszerűségét tekintik, hiszen a legtöbb helyen nem kérnek kezest, továbbá szabadon, vagyis hitelcél megjelölése nélkül, tetszés szerinti ütemezésben felhasználható. Nem véletlen, hogy főként olyan ügyfelek fordulnak ehhez a forráshoz, akik hónap végén kifutnak számlakeretükből, ezért ezt "megtoldva", hitelkeretükből költekeznek.
A bank a hitelbírálatot követően egyedi hitelkeret állapít meg, amellyel bankszámlánkat túlterhelhetjük. Fedezetül általában a bankszámla rendszeres jóváírás tételei szolgálnak, de akadnak már olyan ajánlatok is, melyek a banknál elhelyezett lekötött betét fedezete mellett nyújtanak hitelt.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
További előnyeként szokták emlegetni, hogy az igénybevett hitel egyben vagy részletekben is visszafizethető, méghozzá a rendszeres jóváírás folyamatos felhasználásával. A hitelkeret a törlesztéssel így mindig újratöltődik, majd ismételten felhasználható. A hitelnek egyes bankok esetében nincs futamideje (legtöbb esetben a futamidő automatikusan meghosszabbodik), azonban rendszeres időközönként felülvizsgálják a hitelfeltételeknek való megfelelést.
A gyors és könnyű hitelszerzésnek persze ára van: a folyószámlahitel ugyanis az egyik legdrágább forrásszerzési lehetőség, ahol az éves kamat 25 százalék körül mozog, és akkor még a hitelbírálati díjakról, a rendelkezésre tartási jutalékról, adminisztrációs díjról és egyéb tételekről még nem is beszéltünk.
A legtöbb pénzintézet ugyan nem számít fel rendelkezésre tartási jutalékot, előfordul azonban olyan is - például a Volksbanknál - ahol a keret fel nem használt része után évi 1 százalékot kell fizetni ezen a címen. A hitelkeret nagysága általában a bankszámlára érkező rendszeres jóváírás maximum 2-szerese, egyes bankoknál a háromszorosa is elképzelhető.
Az alábbi táblázatban az egyes bankok jelenleg elérhető hitelajánlatait, illetve azok egyes jellemzőit gyűjtöttük össze. Mint az látszik, néhány bank esetében - a tavaly őszi összehasonlítás óta - csökkent a hitelteher, sőt, volt ahol a hitelkeret maximumát is megemelték, ami tehát egyértelműen a hitelfeltételek enyhülésére utal.

Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.


Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.