Gyengült a forint árfolyama péntek reggel a főbb devizákkal szemben a csütörtök esti jegyzésekhez képest a nemzetközi bankközi devizapiacon.


A teljes visszafizetendő összeg azt mutatja meg, hogy a futamidő alatt összességében mennyit kell a kölcsön után rendeznünk a bank felé. Logikusnak tűnhet ez alapján kiválasztani a hitelt, ez a hozzáállás azonban nagyon is tévútra vezethet bennünket.
Vajon érdemes a teljes visszafizetendő összeg alapján kölcsönt választani? Hiszen az mutatja meg a hitel futamideje alatt megfizetendő teljes költséget. Nem igazán, és nem szabad azonban megfeledkeznünk arról, hogy a visszafizetendő összeg nagysága nem csak a kölcsön kamatától függ: a futamidő nagyon nagy mértékben meghatározza azt, hogy összességében mennyit is kell rendeznünk a felvett kölcsönre. Ez nem is csoda, hiszen hosszabb futamidő esetén tovább használjuk a bank pénzét, gyakorlatilag több kamatot is kell fizetnünk utána - álla a Bankmonitor elemzésében.
Egy jelzáloghitel futamideje igen széles skálán mozoghat: igényelhetünk 2 és 30 éves futamidőre is hitelt ingatlanfedezet mellett. A választás pedig jelentősen befolyásolja a teljes visszafizetendő összeget.
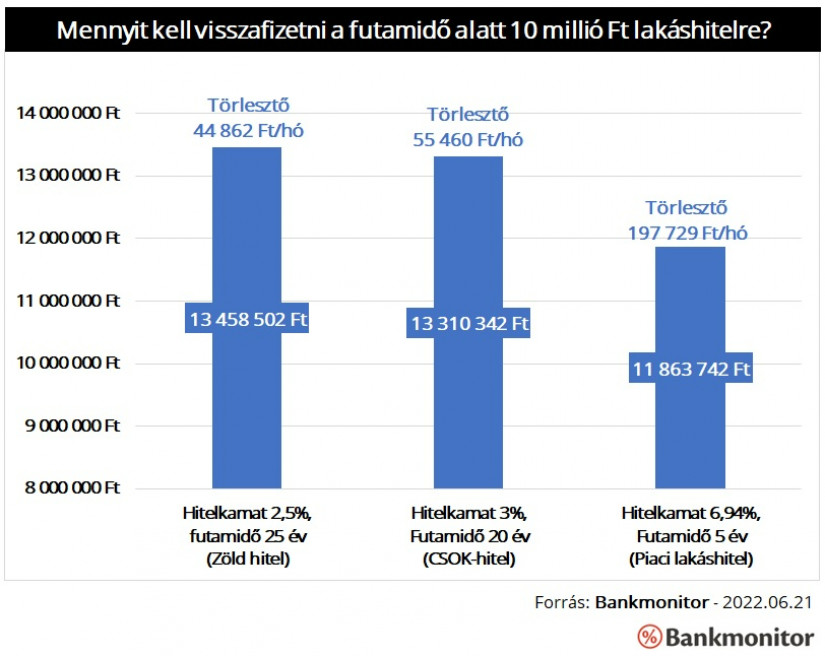
Nagyon jól látszik, hogy a legolcsóbb kölcsönre többet kell visszafizetni 25 év alatt, mint a nála jóval drágább piaci lakáshitelre 5 év alatt. (13,5 millió forinttal szemben csupán 11,9 millió forintot.)
Ugyanakkor a havi törlesztőrészlet jelentősen emelkedne: 44 900 forintról 197 800 forintra növekedne. Ez az összehasonlítás jól szemlélteti, hogy miért nem érdemes kizárólag a teljes visszafizetendő összeg alapján kölcsönt választani.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Ez így természetesen nem igaz, a teljes visszafizetés alakulása nagyon jól mutatja azt, hogy a futamidő növelésének mennyi is az ára. Kvázi azt láthatjuk belőle, hogy a csökkenő törlesztőrészletnek – ez a futamidő kitolás másik hatása – mi is az ára hosszú távon. Azonban érdemes hasonló, azonos feltételekkel igényelhető konstrukció esetében összehasonlítani az adatokat.
Emellett a teljes visszafizetés tökéletesen leírja azt is, hogy a kis kamatkülönbségek, a pár ezer forintos eltérések a törlesztőrészletben összességében mekkora különbséget is eredményeznek. A Pénzcentrum jelzáloghitel kalkulátora szerint a két legolcsóbb jelzáloghitel ajánlat törlesztőrészlete között csupán 2 633 forint a különbség – 20 millió forint hitelösszeg, 20 éves futamidő és 10 éves kamatperiódus esetén -, ez azonban a futamidő végére már 630 ezer forint eltérést eredményezhet.
Gyengült a forint árfolyama péntek reggel a főbb devizákkal szemben a csütörtök esti jegyzésekhez képest a nemzetközi bankközi devizapiacon.

A részvénypiac forgalma 28,0 milliárd forint volt, a vezető részvények vegyesen teljesítettek az előző napi záráshoz képest.

Gyorsan elolvadt az amerikai tőzsdék csütörtöki nyitásakor látott emelkedésének nagy része.

Enyhén erősödött a forint csütörtök délelőtt, miközben a dollár nemzetközi piacokon mutatott ereje továbbra is komoly kockázatot jelent a hazai fizetőeszközre.

Gyengült szerdán a forint a főbb devizákkal szemben a kora reggeli jegyzéséhez képest a bankközi piacon.

Az idei első kilenc hónapban tovább bővült a hazai lízingpiac: az új finanszírozások volumene és a szerződések száma egyaránt emelkedett.

November 20-ától évi félmillió forintra nő az ingyenes előtörlesztés összege a fogyasztási hiteleknél.

A lakosság pénzügyi vagyona egy év alatt tíz százalékkal nőtt, de az eladósodás üteme 2009 óta nem látott szintre gyorsult.

A november közepével kivezetett Otthon Start Programot felváltó, szigorúbb feltételekkel induló Wekerle Plusz jelentősen átrendezi a hazai lakáshitelpiacot.

A Wekerle Plusz feltételei ugyanis jóval szigorúbbak, mint az Otthon Starté.

Akár 480 ezer forintos pénzbeli jóváírás és további díjkedvezmények is kapcsolódnak a konstrukcióhoz.

A sikeres konvergenciafolyamat már önmagában is kedvező hatásokkal jár, mivel stabilizálja az inflációs és kamatvárakozásokat.

Összességében akár 380 ezer forint ajándékpénz is elérhető azok számára, akik teljesítik a feltételeket.

Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.


Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.