Nem mindegy, melyik országban telnek a nyugdíjas évek. A jó nyugdíjrendszer, az egészségügyi ellátás és az életminőség mellett a megélhetési költségek is döntőek lehetnek.




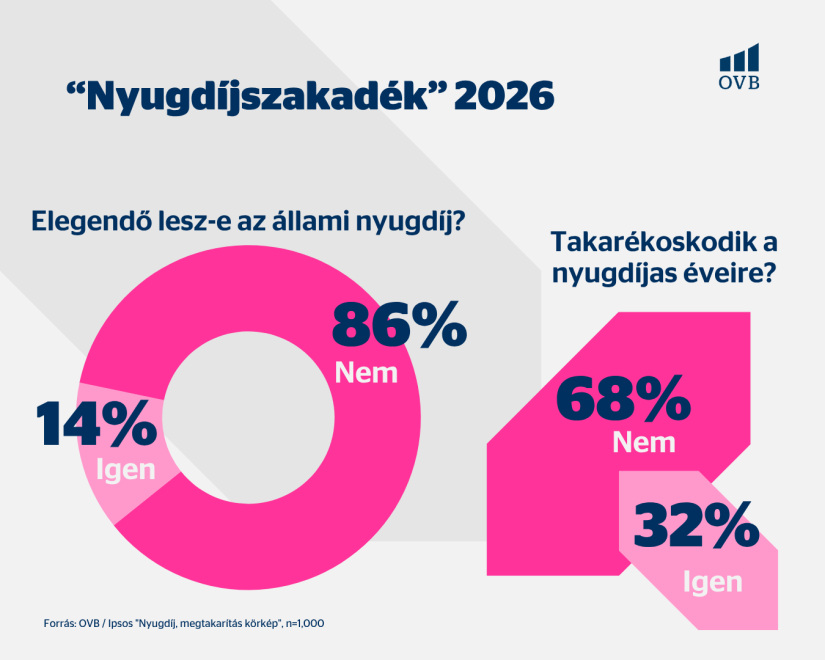
Sajtóháttérbeszélgetést tartott az OVB a hazai megtakarítási szokásokról. Bemutatták egy friss kutatás eredményeit, melyből kiderült, mekkora a nyugdíjszakadék a magyarok várakozásai és tényleges felkészültsége között. Tízből több mint nyolc magyar úgy gondolja, hogy az állami nyugdíja nem lesz elegendő, miközben csak mintegy harmaduk takarékoskodik kifejezetten a nyugdíjas éveire. A beszélgetésen arról is szó esett, milyen akadályok tartják vissza az embereket a tudatosabb tervezéstől, valamint hogy hogyan lehetne erősíteni a hazai pénzügyi tudatosságot úgy, hogy a bizonytalanságból személyes számítás, majd követhető pénzügyi terv szülessen.
Az OVB Magyarország és az Ipsos friss, országos reprezentatív kutatás alapján mutatta be, hogyan gondolkodnak a magyarok a saját nyugdíjas éveikről, mennyire látják reálisan a várható helyzetüket, és hol nyílik ki leginkább a „nyugdíjszakadék” a kívánt életszínvonal és a tényleges felkészülés között.
Szabadi Ágnes az Ipsos senior kutatási vezetője elmondta, hogy a kutatás online készült, kiemelt fókusszal a tájékozódási csatornákra a megtakarításról, a pénzügyi tanácsadás igénybevételére, valamint kifejezetten a nyugdíjat érintő megtakarítási kérdésekről.
A kutatás eredményei szerint a válaszadók többsége (86%) úgy vélte, hogy nem lesz elég az állami nyugdíj, amit kapni fog nyugdíjas korában. Az életkori bontás azt is megmutatta, hogy a 45-55 évesek körében ez az arány már 90%-os, tehát minél közelebb voltak a válaszadók a nyugdíjhoz, annál kevesebben gondolták úgy, hogy kijönnek majd az állami nyugdíjból. A kutatás eredményei alapján a válaszadók túlnyomó többsége (84%) még nem is számította ki, mennyi nyugdíjra számíthat. A magas jövedelműek, vállalkozók esetében magasabb a tudatosság - mondta el Szabadi Ágnes.
A kutatás szerint a legtöbben úgy vélik, hogy 400-600 ezer forint közötti összegből jönnének ki kényelmesen nyugdíjas korukban. Alacsonyabb összegek említése eleve az alacsonyabb jövedelműekre volt jellemző. Ennek hátterében az áll, hogy a többség a jelenlegi életszínvonalát szeretné megtartani, esetleg jobb helyzetre számít anyagilag nyugdíjasként, mint a jelenlegi helyzete. A fiatalokra a legkevésbé jellemző a tudatosság ezen a téren.
A felmérésből az is kiderült, hogy 68% nem takarékoskodik a válaszadók közül. A vezető beosztásúak, fővárosiak, vállalkozók nagyobb arányban takarékoskodnak és földrajzilag is jelentős eltérések voltak. Amíg a fővárosban és a Közép-Dunántúl régióban magasabb a takarékoskodók aránya, az Alföldön és Dél-Dunántúlon alacsonyabb. A kutatás rávilágított arra is, hogy a nők körében még kritikusabb a helyzet: 88 százalékuk egyáltalán nem számolta ki a várható állami nyugdíját, és mindössze minden ötödik nő (20%) takarékoskodik célzottan a nyugdíjas éveire.
Az összefüggéseket vizsgálva a kutatás kimutatta, hogy ugyan sokan (86%) felismerik, hogy nem lesz elég az állami nyugdíjuk, közülük is 88% nem számolta ki, mennyi lesz a nyugdíja, és mindössze 29%-uk takarékoskodik.
A kutatásban a megtakarítási termékek ismertségét is vizsgálták. A nyugdíjhoz kapcsolódó megtakarítási lehetőségek az eredmények szerint kevesebben ismerik más megtakarítási formához képest - legtöbben az állampapírt, banki megtakarítási számlákat és a lakástakarék-pénztárakat ismerik. Az önkéntes nyugdíjpénztárakról 32%, a nyugdíjbiztosításokról 30%, a NYESZ-ről 23% hallott már. A felmérésből az is kiderült, hogy 22% volt azok aránya, akik semmilyen megtakarítási formáról nem hallottak még.
A válaszadók közül 46% rendelkezik valamilyen megtakarítással, 54% pedig nem. Ennek a kutatás szerint a legfontosabb oka a válaszadók szerint, hogy kevés a jövedelmük (67%). Azok akik megtakarítanak, főként az anyagi biztonságuk érdekében tesznek félre (54%), a megtakarítással rendelkezők fele váratlan kiadásokra. A lakásvásárlás/felújítás célra 32% takarékoskodik, a nyugdíjukra pedig csak a megtakarítással rendelkezők 30%-a. Életkori bontásban 46-55 évesek körében 45% volt a nyugdíjcélra takarékoskodók aránya, míg a 16-25 éves válaszadók körében mindössze 5%. A kutatásból és a tapasztalatokból az látszik, minél fiatalabb valaki, annál inkább a rugalmasabb megtakarítási formákat preferálja - mondta el Papp Ádám az OVB Magyarország ügyvezetője
A kutatás eredményei szerint a legjellemzőbb megtakarítási forma az állampapír, azt követi a megtakarítási számla, viszont a takarékoskodók 29%-a készpénzben tartja megtakarításait. Ennek a 29%-nak a 29%-ának nincs is más formában megtakarítása, csak készpénzben. Mindössze 19%-a a megtakarítóknak tart pénz önkéntes nyugdíjpénztárban. Papp Ádám hozzátette: ennek a 19%-nak jelentős része korábban munkáltatói bifizetésből származó összeg, ami azóta nem gyarapszik, hogy változtak a cafeteria szabályok. Nyugdíjbiztosítása a megtakarítók 10%-nak van, NYESZ pedig mindössze 7% van.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Az inflációs hatással a válaszadók többsége (77%) tisztában van, viszont kevesen kérnek pénzügyi tanácsadói segítséget ahhoz, hogy kivédjék az inflációs hatást a kutatás eredményei szerint. Bár a megtakarítással rendelkező válaszadók 87 százaléka tisztában van az infláció értékcsökkentő hatásával, mindössze 25 százalékuk kért szakértői segítséget ennek kivédésére. Pedig a mérések szerint a tanácsadásnak közvetlen hatása van: a pénzügyi tanácsadót igénybe vevők 62 százalékának van megtakarítása (szemben a tanácsadást nem kérők 40 százalékával), és a havonta rendszeresen félretevők aránya is lényegesen magasabb körükben (43% vs. 27%).
Szabadi Ágnes ismertette azt is, hogy a kutatás szerint nagy volt azoknak a válaszadóknak aránya (22%), akik nem tudták, hogy a nyugdíjmegtakarítási lehetőségekhez jár-e támogatás. A válaszadóknak mindössze 1%-a tudta helyesen, hogy az összes megtakarítási termék közül melyikhez jár, illetve nem jár támogatás. Tehát nem csak a lehetőségeket ismerik kevéssé, a lehetőségek előnyeivel sincsenek tisztában.
Pénzügyi tanácsadás terén a válaszadók többsége a saját tapasztalatukban bíznak a legtöbben, a pénzügyi tanácsadókat nem tartják elsődleges forrásnak - a közösségi média, banki tanácsadók, online cikkek, és a család, barátok tanácsai is fontosabbaka válaszadók pénzügyi döntéseiben, mint a pénzügyi tanácsadóké. A kutatásból látszik, hogy a magasabb jövedelműek hajlandóbbak pénzügyi tanácsadóhoz fordulni. Ehhez hozzájárult a közelmúlt magas inflációs időszakaiban nőtt a bizonytalanság, ezáltal a nyitottság a pénzügyi tanácsadók felé - tette hozzá Papp Ádám.
A bizalom a pénzügyi tanácsadók iránt vegyes képet mutat, a válaszadóknak vannak fenntartásaik. A vállalkozók körében egy kissé magasabb a bizalmatlanság, de ezen túlmenően nagyjából hasonló mértékben van bizalma a válaszadóknak a pénzügyi tanácsadók iránt. A leginkább befektetéshez (39%) és hitelügyintézéshez (36%) vennének igénybe tanácsadást, a nyugdíjmegtakarítások terén alacsonyabb ez az arány, mindössze 21%. Papp Ádám hozzátette, hogy ez az arány azért alakulhat ki, mivel a hitelfelvételtől szoronganak a leginkább az ügyfelek, ezen a téren nem kockáztatják annyira, hogy rosszul döntsenek.
Papp Ádám, az OVB Magyarország ügyvezető igazgatója kiemelte: a nyugdíjszakadékról nem a félelemkeltés miatt kell beszélni, hanem azért, hogy megmérjük a távolságot a vágyott és a várható nyugdíj között, a pénzügyi tanácsadás pedig hidat képez a bizonytalanságból a kiszámítható pénzügyi terv felé.
Legyen szó munkahelyváltásról, egy drága szolgáltatás lecseréléséről, egészségügyi vizsgálatról vagy egy régóta halogatott magánéleti döntésről, sokszor tudjuk, hogy ideje lenne lépni, mégis maradunk a megszokott helyzetben. De vajon mi tart vissza minket a változtatástól, és mi adja meg végül mégis a lökést? A Portfolio Csoport anonim olvasói felmérésében ezúttal ezt vizsgáljuk. Töltsd ki a legfeljebb 5 perces kérdőívünket, és mondd el, téged mi tart vissza a változástól!
Create your own user feedback surveyCímlapkép: Getty Images
Nem mindegy, melyik országban telnek a nyugdíjas évek. A jó nyugdíjrendszer, az egészségügyi ellátás és az életminőség mellett a megélhetési költségek is döntőek lehetnek.

Emelkedéssel próbálják ledolgozni az elmúlt napok veszteségeit a részvénypiacok szerdán.

Újra megvizsgálja a magyar háztartások élelmiszerpazarlását a Nébih, amely önkéntes résztvevőket keres a novemberben és decemberben zajló országos kutatásához.

Nemcsak az adó-visszatérítés és a kedvező hozamok, hanem pénzjutalom is ösztönözheti az önkéntes nyugdíjpénztári megtakarítás elindítását.

Az amerikai inflációs adat és a Fed döntéshozójának héja hangvételű nyilatkozata a dollárt és a kötvényhozamokat is kilőtte.

A nyugdíjszakértő szerint nincs szükség korhatáremelésre, sőt a magyarok rövidebb várható élettartama miatt csökkenteni kellene azt.

2027-ben pedig már 991 milliárd forint fog érkezni a Nyugdíjbiztosítási Alapba a büdzsé más bevételeinek terhére.

A kutatás összefüggést talált az élettel való elégedettség és a magány között: az elégedettebb idősek kevésbé érezték magukat magányosnak.

A Madách Színház akkori igazgatója, Kerényi Imre beszélte rá, hogy 25 év színpadi munka után menjen szakmai nyugdíjba.

A november eleji adatok szerint még mintegy 29 500 állampolgár nem igényelt új igazolványt.

Fodor Zsóka 84 évesen is színpadra áll. Nem csak a szerep miatt. A nyugdíja ugyanis „borzasztóan kevés”, korábban azt mondta, a rezsije a háromszorosát viszi...

A NYOK szerint már nem elég az inflációkövető emelés: 2028-tól a bérek növekedését is figyelembe vennék.

2027-től többet kereshetnek a szolgálati járandóság mellett, de a 15 százalékos levonást csak egy évvel később törlik el.

A minimálnyugdíj 120 ezer forintra emelkedik, a 146 ezer forint alatti ellátásokat sávosan kiegészítik, és bevezetik a nyugdíjas SZÉP-kártyát is.

Az Országgyűlés elé terjesztett törvényjavaslatok nyomán 2027-től jelentősen módosulnak a megváltozott munkaképességűek ellátásai, valamint a rehabilitációs hozzájárulás szabályai.

Már minden kilencedik hagyatéki eljárásban szerepet kap az elhunyt végakarata, és öt év alatt 35 százalékkal nőtt az ilyen ügyek száma.

Ez itt a Hetifókusz, a Pénzcentrum körképe, amelyben hétről hétre egy aktuális témát vagy szezonális kérdést veszünk górcső alá.

Farkas András nyugdíjszakértő szerint a tartós megoldást egy olyan új, sávos emelési rendszer jelentené.

A reform lényeges pontja, hogy befizetésarányos támogatást vezetnek be: a német állam a kisebb összegű befizetésekhez nagyobb arányban járul hozzá.

A magyar nyugdíjrendszer egyre kevésbé képes megőrizni az idősek életszínvonalát, miközben a finanszírozása is komoly kihívások elé néz

Álnyomozók hetekig manipuláltak egy 74 éves férfit, és több mint 100 milliót kértek tőle. Ezekkel a trükkökkel vadásznak most a csalók, beszéljünk róla idős szüleinkkel...

A támogatás nemcsak a 65 év feletti nyugdíjasoknak járhat, hanem bizonyos megváltozott munkaképességű ellátásban részesülőknek is.
Meglepő lehet, de a dolgozó nyugdíjasokat nem kizárólag anyagi megfontolások motiválják.
Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.