Emelkedik a magyar tőzsde kedd délután, elsősorban az OTP és a Magyar Telekom szárnyalásának köszönhetően, miközben a Mol lefelé húzza az indexet


A fővárosi ingatlanpiaci index segítségével arra keressük a választ, hogy melyik befektetési lehetőséggel érhetünk el magasabb hozamot. A jegybanki alapkamat 8,5 %-ra történő emelésével a lekötött betétekkel elérhető hozamok is nőttek, de vajon hogy alakultak a használt lakás árak az elmúlt negyedévben? A vizsgálat alapjául a cikkben megjelölt ingatlanközvetítő cégek adatbázisai, valamint a kereskedelmi bankok honlapján található lakossági hirdetmények szolgáltak. Az előző vizsgálatunk óta eltelt időszakban csökkent a különbség, de még mindig az ingatlanbefektetés felé billen a mérleg.
A BIMEX-módszer segítségével megállapíthatjuk, hogy az ingatlanpiacon elérhető értéknövekedés és a bérbeadásból származó bevételek milyen viszonyban vannak a kereskedelmi bankok által kínált lekötött betétek hozamával. Az 1-es mutató azonos megtérülést feltételez, felette az ingatlanpiac hoz nagyobb hasznot, alatta a banki lekötések teljesítenek jobban.
Első lépésben megvizsgáltuk a fővárosi albérlet árakat, a havi bérleti díjak és a mintavétel alapjául szolgáló ingatlanok alapterületéből megállapítottuk az egy négyzetméterre eső átlagos bérleti díjat. Az ingatlanközvetítők használt lakásokra vonatkozó adatbázisaiból számított kínálati átlagárat összevetve a bérleti díjakkal, megkapjuk az éves bérleti hozamot.
Az ingatlanbefektetésünk hozamát a lakásárak felértékelődése és az albérleti hozam összege adja, csökkentve az amortizációval. A banki összehasonlításhoz szükségünk van a piacon elérhető lekötött betétek átlagos hozamára, mely adatok a banki honlapokon található hirdetményekben szerepelnek. A két mutatót összevetve megtudhatjuk, hogy a banki, vagy az ingatlanbefektetés kínál kedvezőbb lehetőséget a befektető számára.
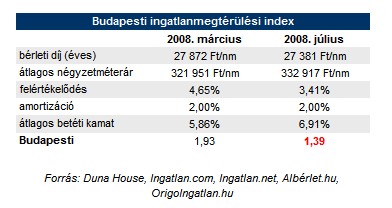
A számításokhoz a Duna House, az Ingatlan.com, az Ingatlan.net, az OrigoIngatlan.hu és az Albérlet.hu adatbázisait használtuk fel. A felhasznált adatokat június 27. és július 3. között gyűjtöttük.
A kínálati piac vizsgálatakor említést érdemel az a tény, hogy az adatbázisokban szereplő árakat az eladó határozza meg, ezt a kereslet módosíthatja és elképzelhető, hogy a majdani eladási ár ez alatt lesz valamennyivel. Az index-számítás az átlagok alapján történik és az ingatlanpiaci tendenciára utal. Ingatlanbefektetésünket egyedileg befolyásolja a lakás elhelyezkedése, mérete, fekvése, kiadhatósága, a mutató ezekkel a módosító tényezőkkel nem számol.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
A BIMEX értéke (az ingatlanhozam és a banki hozam hányadosa) a márciusi vizsgálat óta eltelt negyedévben 1,93-ról, 1,39-re csökkent. Az elmúlt negyedévben az átlagos bérleti díjak kis mértékben csökkentek, a nyár folyamán további visszaesésre lehet számítani az iskolai szünet miatt. Amíg a vizsgált időszakban a használt lakások átlagos felértékelődése 3,41 %-ra mérséklődött, a betéti kamatok a monetáris politikai döntésnek köszönhetően szárnyalni kezdtek, ez pedig azt eredményezte, hogy a két befektetési módozat hozama közelíteni kezdett egymáshoz.
Az albérleti piacon, a márciusban mért 2323 Ft-os egy négyzetméterre eső átlagos havi bérleti díj 2282 Ft-ra csökkent, a fővárosi használt lakások átlagos kínálati négyzetméterárának 321 951 Ft-ról 332 917 Ft-ra emelkedtek. Az amortizációs tényező mértéke minden vizsgálatkor a számvitelben is elfogadott 2 %, ezzel korrigáljuk az ingatlanhozamot.
Sokan az ingatlanpiacon elérhető magasabb hozamok ellenére is a bankbetétek mellett teszik le a voksukat. A pénzintézetek által kínált egyre magasabb kamatok számos ügyfelet csábítanak a bankfiókokba. Aki a bankban fialtatja a pénzét, annak nem kell bajlódni a bérbeadáshoz kapcsolódó tennivalókkal. A lekötött betétek és a megtakarítási számlák sokkal erősebb alternatívát jelentenek az ingatlanbefektetéssel szemben, mint egy negyedévvel ezelőtt.
Emelkedik a magyar tőzsde kedd délután, elsősorban az OTP és a Magyar Telekom szárnyalásának köszönhetően, miközben a Mol lefelé húzza az indexet

A kedd reggeli stagnálás után magára talált a forint, az euró jegyzése délelőtt 364,15-ig süllyedt.

Emelkedéssel indult a keddi kereskedés az európai tőzsdéken a mérséklődő olajárak nyomán.

Az OTP menetelése tartotta pluszban a magyar tőzsdét hétfő délután, miközben a többi hazai blue chip gyengült.

Puzsér Róbert a tőle megszokottnál jóval személyesebb témáról, az anyagi helyzetéről és a pénzhez fűződő viszonyáról beszélt.

A hét egyik legfontosabb eseménye a szerdán megjelenő amerikai fogyasztóiár-index lesz.

Folytatódik az OTP lendületes emelkedése hétfőn.

Tervezett karbantartás miatt 2026.10.09-én 22:00 és 2026.10.10-én 07:00 között több szolgáltatás sem lesz elérhető az MBH Banknál.

Az OTP közel 7 százalékos emelkedése húzta pénteken a magyar tőzsdét, miközben a vezető európai részvényindexek is erősödtek
Péntek délelőtt folytatódott a forint hét eleje óta tartó erősödése, az euró jegyzése 365 forint alatt maradt.

Erősödéssel indult a pénteki kereskedés a magyar tőzsdén, az OTP a csütörtöki zuhanás után már 3 százalékos pluszba került.

Nagyot esett csütörtökön a magyar tőzsde, az OTP napközben több mint 5 százalékos mínuszba is került, és az amerikai részvénypiacok is gyengüléssel nyitottak

Nem tudott tartósan erősödni a forint csütörtök délelőtt: dél körül ismét 367 közelébe emelkedett az euró jegyzése.
Folytatódik az eladási hullám az európai részvénypiacokon csütörtök délelőtt, a bankpapírok különösen nagy nyomás alá kerültek.

Széles körű eladási hullám söpört végig a piacokon szerdán.

A magyar gazdaság dinamizálásának és a versenyképesség növelésének kulcsa a lakossági megtakarítások tőkepiacra terelése.

A gyenge kezdés után szerda délelőtt visszakapaszkodott az előző napi záróértéke közelébe a BUX,

Új történelmi csúcsra emelkedett az S&P 500 és a Nasdaq kedden, miközben az Nvidia piaci értéke megközelítette a 6000 milliárd dollárt.

Friss olvasói felmérésünkben arra vagyunk kíváncsiak, mi tart vissza a váltástól/változtatástól. A kérdőív kitöltése 5 perc. Köszönjük a segítséged!
Egyre többen intézik már Magyarországon a csomagfeladást és a csomagátvételt teljesen digitálisan. A cég szerint a felhasználók egyre nagyobb arányban választják az önkiszolgáló online megoldásokat.
Gyermekek támogatása, esélyteremtés, közösségépítés, egészségmegőrzés vagy éppen környezetvédelem: harminc különleges civil kezdeményezés jutott be a Lidl Magyarország Érték.Lánc Programjának döntőjébe.