Globális trend a körforgásos gazdaság meghonosítása és az élelmiszerpazarlás csökkentése. A kérdés: milyen gazdasági előnyökkel járhat mindez.



Kiábrándító eredményekre jut az Európai Központi Bank friss tanulmánya Magyarország euróövezeti csatlakozási esélyeit illetően. A két cseh közgazdász által jegyzett írás megállapításai szerint a kelet-közép-európai régió országai a kritériumokat aligha teljesítik a következő néhány évben. Az írás tulajdonképpen egy régen ismert összefüggést modellez. Ennek lényege, hogy a termelékenység gyors növekedésén alapuló felzárkózás esetében az adott ország reálárfolyamának erősödése elkerülhetetlen folyamat. A reálárfolyam erősödése pedig a nominális árfolyam erősödésén, és/vagy az inflációs különbözettel képzelhető el. Mindkét esetben egy fontos csatlakozási kritérium sérülhet, hiszen a csatlakozás feltételei között az árstabilitási, illetve az árfolyam-stabilitási kritérium egyaránt szerepel. 2030?! A szerzők a növekedési pályából és más tényezőkből megkísérelték felvázolni az öt kelet-közép-európai ország jövőbeli kilátásait, és arra jutottak, hogy a még nem euróövezeti gazdaságok reálfelértékelődési pályája (Csehország, Lengyelország, Magyarország, Szlovákia) valamint a stabil nominális árfolyam és az inflációs kritérium között tartósan konfliktus áll fent. A modell szerint a fenti korlátok mellett az említett négy országban 2030-ra emelkedhet 60-70 százalék közé annak a valószínűsége, hogy az inflációs kritérium teljesül. A tanulmány expliciten is leszögezi: valószínűtlen, hogy a két kritérium 2025 előtt egyszerre teljesülhet. Magyarország a csoporton belül az alacsonyabb valószínűségi tartományban található. Klikk a képre! Érdekesség, hogy a fenti megfontolások egyelőre nem sok hatást gyakorolnak az euróövezeti csatlakozás piaci megítélésére. A fegyelmezetlen gazdaságpolitika miatt jócskán hátrébb tolódott az euróbevezetési várt időpontja, de így is 2014-es konszenzus adódik a magyar esetben. A modell azt is megpróbálja előrejelezni, hogy milyen reálfelértékelődési és növekedési pályával számolhatunk a következő bő két évtizedben. Eszerint Magyarország 2025-ben érheti el az EU-15 fejlettségi szintjét, illetve a reálfelértékelődési folyamat 2015-ig még meglehetősen intenzív marad Klikk a képre! Na és akkor Szlovénia? Az a tény, hogy a reálárfolyam erősödéséből fakadó következmények miatt a csatlakozási feltételek között rejtetten megbújik a gazdasági fejlettség, régóta közismert, bár nem szívesen hangoztatott dolog. Ennek sikeres kezelésére látszólag jó példa Szlovénia esete, hiszen délnyugati szomszédunk 2007 elején gond nélkül adoptálhatta a közös valutát. Sajnos ez a tény éppen hogy nem gyengíti, hanem erősíti a modell eredményeit. Ahogy az első ábrán is látszik, a modell azt jelzi, hogy Szlovéniának mindig is sokkal nagyobb esélye volt az inflációs kritérium teljesítésére, mint a többi régiós gazdaságnak. Ez nem csupán annak a következménye, hogy Szlovénia jóval fejlettebb. A reálfelértékelődési nyomás azért is igen gyenge (a kutatás megállapításai szerint gyakorlatilag egyáltalán nem létezik), mert míg a többi ország a termelékenységnövekedésen alapuló, intenzív növekedési mintát követnek, addig Szlovéniára sokkal inkább az extenzív fejlődés jellemző. Ez pedig a tanulmány szerint nem jár az árfolyam reálfelértékelődésével. Van-e más megoldás? Mint említettük, ez a dilemma régóta ismert, és többé-kevésbé számolnak is vele a valutaövezethez csatlakozni kívánó országok kormányai. Többnyire abban a megoldásban bíznak, hogy az inflációt ideiglenesen (esetleg kisebb trükközésekkel, hatósági áremelési intézkedések elhalasztásával stb.) le lehet szorítani a referenciaidőszak idejére, a csatlakozás után pedig már újra lehet magasabb az áremelkedési tempó. Ugyanakkor ez a taktika Litvániának nem igazán jött be. A csatlakozási kérelem elutasításának fő indoka ugyanis nem is annyira a számszerű cél 0.1 százalékpontos elvétése volt, hanem a fenntarthatóság hiánya. Igaz, a litvánoknak a sokkal intenzívebb felzárkózási folyamat mellett jóval nehezebb dolguk van, mint a kelet-közép-európai országoknak. Ennél jóval fontosabb mentőövet jelenthet, hogy a reálfelértékelődés másik csatornájára, a hazai valuta kurzusának nominális felértékelődésére meglehetősen érzéketlen az unió. Az EU ugyanis csak az árfolyam-ingadozás gyengülést jelentő formájával szemben intoleráns. Így például Szlovákiának a korona erőteljes felértékelődés segítségével nyílik lehetősége arra, hogy 2007 és 2008 tavasza között teljesítse az inflációs kritériumot - és ezzel 2009-ben bevezethesse az eurót. Akkor hol itt a gond?
Kiábrándító eredményekre jut az Európai Központi Bank friss tanulmánya Magyarország euróövezeti csatlakozási esélyeit illetően. A két cseh közgazdász által jegyzett írás megállapításai szerint a kelet-közép-európai régió országai a kritériumokat aligha teljesítik a következő néhány évben.
Az írás tulajdonképpen egy régen ismert összefüggést modellez. Ennek lényege, hogy a termelékenység gyors növekedésén alapuló felzárkózás esetében az adott ország reálárfolyamának erősödése elkerülhetetlen folyamat. A reálárfolyam erősödése pedig a nominális árfolyam erősödésén, és/vagy az inflációs különbözettel képzelhető el. Mindkét esetben egy fontos csatlakozási kritérium sérülhet, hiszen a csatlakozás feltételei között az árstabilitási, illetve az árfolyam-stabilitási kritérium egyaránt szerepel.
2030?!
A szerzők a növekedési pályából és más tényezőkből megkísérelték felvázolni az öt kelet-közép-európai ország jövőbeli kilátásait, és arra jutottak, hogy a még nem euróövezeti gazdaságok reálfelértékelődési pályája (Csehország, Lengyelország, Magyarország, Szlovákia) valamint a stabil nominális árfolyam és az inflációs kritérium között tartósan konfliktus áll fent.
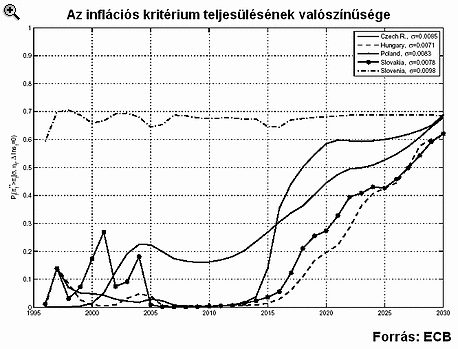
A modell szerint a fenti korlátok mellett az említett négy országban 2030-ra emelkedhet 60-70 százalék közé annak a valószínűsége, hogy az inflációs kritérium teljesül. A tanulmány expliciten is leszögezi: valószínűtlen, hogy a két kritérium 2025 előtt egyszerre teljesülhet. Magyarország a csoporton belül az alacsonyabb valószínűségi tartományban található.
 |
Érdekesség, hogy a fenti megfontolások egyelőre nem sok hatást gyakorolnak az euróövezeti csatlakozás piaci megítélésére. A fegyelmezetlen gazdaságpolitika miatt jócskán hátrébb tolódott az euróbevezetési várt időpontja, de így is 2014-es konszenzus adódik a magyar esetben.
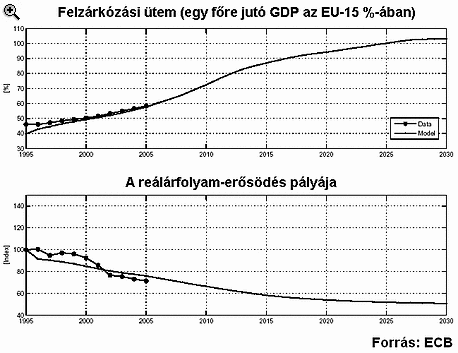
A modell azt is megpróbálja előrejelezni, hogy milyen reálfelértékelődési és növekedési pályával számolhatunk a következő bő két évtizedben. Eszerint Magyarország 2025-ben érheti el az EU-15 fejlettségi szintjét, illetve a reálfelértékelődési folyamat 2015-ig még meglehetősen intenzív marad
 |
Na és akkor Szlovénia?
Az a tény, hogy a reálárfolyam erősödéséből fakadó következmények miatt a csatlakozási feltételek között rejtetten megbújik a gazdasági fejlettség, régóta közismert, bár nem szívesen hangoztatott dolog. Ennek sikeres kezelésére látszólag jó példa Szlovénia esete, hiszen délnyugati szomszédunk 2007 elején gond nélkül adoptálhatta a közös valutát.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Sajnos ez a tény éppen hogy nem gyengíti, hanem erősíti a modell eredményeit. Ahogy az első ábrán is látszik, a modell azt jelzi, hogy Szlovéniának mindig is sokkal nagyobb esélye volt az inflációs kritérium teljesítésére, mint a többi régiós gazdaságnak. Ez nem csupán annak a következménye, hogy Szlovénia jóval fejlettebb. A reálfelértékelődési nyomás azért is igen gyenge (a kutatás megállapításai szerint gyakorlatilag egyáltalán nem létezik), mert míg a többi ország a termelékenységnövekedésen alapuló, intenzív növekedési mintát követnek, addig Szlovéniára sokkal inkább az extenzív fejlődés jellemző. Ez pedig a tanulmány szerint nem jár az árfolyam reálfelértékelődésével.
Van-e más megoldás?
Mint említettük, ez a dilemma régóta ismert, és többé-kevésbé számolnak is vele a valutaövezethez csatlakozni kívánó országok kormányai. Többnyire abban a megoldásban bíznak, hogy az inflációt ideiglenesen (esetleg kisebb trükközésekkel, hatósági áremelési intézkedések elhalasztásával stb.) le lehet szorítani a referenciaidőszak idejére, a csatlakozás után pedig már újra lehet magasabb az áremelkedési tempó.
Ugyanakkor ez a taktika Litvániának nem igazán jött be. A csatlakozási kérelem elutasításának fő indoka ugyanis nem is annyira a számszerű cél 0.1 százalékpontos elvétése volt, hanem a fenntarthatóság hiánya. Igaz, a litvánoknak a sokkal intenzívebb felzárkózási folyamat mellett jóval nehezebb dolguk van, mint a kelet-közép-európai országoknak.
Ennél jóval fontosabb mentőövet jelenthet, hogy a reálfelértékelődés másik csatornájára, a hazai valuta kurzusának nominális felértékelődésére meglehetősen érzéketlen az unió. Az EU ugyanis csak az árfolyam-ingadozás gyengülést jelentő formájával szemben intoleráns. Így például Szlovákiának a korona erőteljes felértékelődés segítségével nyílik lehetősége arra, hogy 2007 és 2008 tavasza között teljesítse az inflációs kritériumot - és ezzel 2009-ben bevezethesse az eurót.
Akkor hol itt a gond?
Igaz ugyan, hogy
- a cikket két cseh közgazdász (Jan Br ùha és Jiøí Podpiera) jegyzi,
- és az Európai Központi Bank is hozza a publikációknál kötelező megjegyzést ("a tanulmány megállapításai nem feltétlenül tükrözik az ECB álláspontját"),
- ráadásul régóta ismert összefüggésekről van szó,
a tanulmány megjelenése mégsem tekinthető igazán jó hírnek.
Az EKB-nál ösztöndíjas szakértők ugyanis konkrétan Kelet-Közép-Európára igazított modellel formalizálták a gyors minőségi felzárkózás és a kritériumrendszer közötti feszültséget. Ez hatást gyakorolhat a közös monetáris politika irányítóinak szemléletére is, ami akár a csatlakozási kérelmek szigorúbb elbírálásához is vezethet.
Ez meglehetősen kedvezőtlen lenne, hiszen Robert Fico szlovák miniszterelnök épp tegnap nyilatkozott úgy, hogy miközben az Európai Központi Bank szimpátiával tekint a csatlakozási törekvéseikre, addig az Európai Bizottságról ugyanezt nem tudja elmondani.
Globális trend a körforgásos gazdaság meghonosítása és az élelmiszerpazarlás csökkentése. A kérdés: milyen gazdasági előnyökkel járhat mindez.

A több mint kétmillió lakossági ügyfelet és 10 000 vállalkozást kiszolgáló fintech Magyarországon is teljeskörűen elindítja lakossági pénzügyi szolgáltatásait.

Az IKEA szerint ez a 64 990 forintos pad „férjalapanyagból“ készült. Ha te sem érted, nem vagy egyedül: itt a megfejtés, és az is, miért...

Vásárlás, szállásfoglalás vagy egy új szolgáltató keresése előtt szinte mindannyian megnézzük az online értékeléseket, de vajon tényleg a csillagok alapján döntünk?

Leválhat a műanyag Stitch-figura füle, és a kis alkatrészt a gyerekek lenyelhetik.

A kormány törvényjavaslatot nyújtott be az élelmiszerekre és drogériatermékekre vonatkozó árrés-korlátozás megszüntetéséről.

Október 29-től 31-ig többféle gombát kínál kedvezményesen a Lidl.

A Nébih termékvisszahívási közleménye szerint aflatoxinszennyezettség miatt Kalifa márkájú pisztáciát hívnak vissza.

A piactérhez már több mint ezer kereskedő csatlakozott, a vásárlók pedig több mint 160 ezer új termékkel találkozhatnak a kínálatban.

NAV: indulnak az őszi ellenőrzések halottak napja környékén

Croissant és csipsz közé rejtett cigarettát egy Bulgáriából Belgiumba tartó kamionban

Bírósági felülvizsgálatot kezdeményez az Aldi a Gazdasági Versenyhivatal (GVH) 123 millió forintos bírsága nyomán

Súlyos pénzügyi válságba került a magyar Nanushka divatmárka, miután bezárta az összes saját üzletét, munkavállalóinak számát húszra csökkentette

A Tudatos Vásárlók teszteredményei segítenek eldönteni, hol érdemes többet költeni, és mikor találhatunk kedvezőbb áron is megfelelő készüléket.

Megalapozatlanul alkalmazta az Aldi a „Legszélesebb választék!” és a „Legjobb akciók!” állításokat

A Lindt & Sprüngli elnöke elismerte, hogy a vállalat rosszul mérte fel a fogyasztók áremelésekre adott reakcióját.

Egy drága karórától sokan azt várják, hogy évtizedekig szolgálja őket, a magas árcédula azonban önmagában keveset árul el arról, mi dolgozik a számlap mögött.

A nagy boltok október második felében jelentős kedvezményekkel kezdték kínálni a faragható tököket, egyes helyeken akár 60 százalékkal is csökkentették az árakat.
A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.