Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.


Napjainkban már egyre szélesebb körben terjedt el az internet, egyre többen használják ki az internetes bankolás előnyeit is, emellett azonban hazánkban még mindig több helyen (leginkább a takarékszövetkezeteknél) érhető el az úgynevezett házibank rendszer. Utánanéztünk, mit takar ez az elnevezés, mennyiben különbözik az internetes bankolástól. Mint az a cikkből is kiderül, a magas házibank költségek miatt érdemesebb inkább az internetes bankügyintézés mellett dönteni. Mindemellett vetettünk néhány pillantást a működési rendszerében igen hasonló, ám a hazai bankok esetében már jóval elterjedtebb (s nem utolsó sorban olcsóbb), vállalati ügyfelek számára kínált üzleti terminál szolgáltatásokra is.
Melyik mit takar?
A közös vonás mindkét rendszer tekintetében az, hogy otthonról érhetjük el bankszámlánkat, végezhetünk azokon különböző műveleteket, így például átutalást kezdeményezhetünk, illetve ellenőrzést gyakorolhatunk bankszámlánk forgalma felett.
Hogy mi a különbség a két rendszer között? A házibank (más néven home banking) rendszer tulajdonképpen az internet-bank elődjének tekinthető. Ugyan mindkét esetben az adott takarékszövetkezet (bank) elektronikus rendszeréhez csatlakozunk, azonban házibank esetében egy adott szoftveren, modemen és a telefonvonalon keresztül tárcsázunk be az adott pénzintézet szerverére.
Ezzel szemben a másik módszer már a nevében viseli a megoldást, ott internet-kapcsolatunkon keresztül csatlakozunk a pénzintézet rendszeréhez (természetesen az internetkapcsolat is sok esetben telefonvonalat vesz igénybe), itt azonban nem egy kliens-program, hanem egy internetes böngésző segítségével.
Melyiket válasszam?
A teljesség igénye nélkül ellátogattunk néhány házibank rendszert kínáló takarékszövetkezet honlapjára, s megnéztük, hol, milyen lehetőségeink nyílnak pénzügyeink otthonról történő rendezésére.
Ahhoz hogy használhassuk a házibank nyújtotta előnyöket (hasonlóképpen az internetbank szolgáltatásokhoz) előzetesen egy erre vonatkozó szerződést kell kötnünk a számlavezető intézménnyel, amelynek révén jogosulttá válunk a szerverhez történő csatlakozásra. A csatlakozáshoz természetesen szükségeltetik egy kliens-program letöltése is.
Mindez persze nem történhet ingyenesen, mind a szolgáltatásért, mind az egyes számlaműveletekért fizetnünk szükségeltetik, sőt magát a programot is meg kell vásárolnunk. Ez azt jelenti, hogy a folyamatosan jelentkező költségek mellett jelentős kezdeti kiadásokba ütközhet az, aki a házibankot választja.
A legtöbb esetben ugyan a honlapokról csak vázlatos információt kaphatunk a szolgáltatással, annak díjaival kapcsolatban, de akad kivétel is. Ilyen kivétel például a Kiskunfélegyházi Takarékszövetkezet, ahol a házibank rendszerre érvényes hirdetmény alapján a kliens-program beszerzési ára önmagában áfával növelten 45 600 forint.
Emellett a rendszer installálásának díja (amely a honlap tanúsága szerint a kliens-program telepítését, és az oktatást foglalja magában), áfával együtt 12 000 forintba kerül. A szolgáltatásért ezen kívül havi díjat is kell fizetni, amely 3000 forint az említett takarékszövetkezet esetében. Emellett minden ügylet után jutalékot kell fizetni, a hirdetmény szerint 0,25 százalékot, de legalább 120 forintot tételenként.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
A Turai Takarékszövetkezetnél a szolgáltatás egyszeri telepítési díja 20 000 forint, itt még az is rögzítésre került, hogy az ügyfél hibájából történő kiszállásokért 5 ezer forintot kell fizetni alkalmanként.
Tapasztalataink tehát azt mutatják, hogy egyre kevesebb helyen érhető el ez a szolgáltatás, teljesen érthető módon, hiszen, mint azt a fenti számok is mutatják, relatíve drágábbnak bizonyul a házibank rendszer az internet bankhoz képest.
És az üzleti terminál?
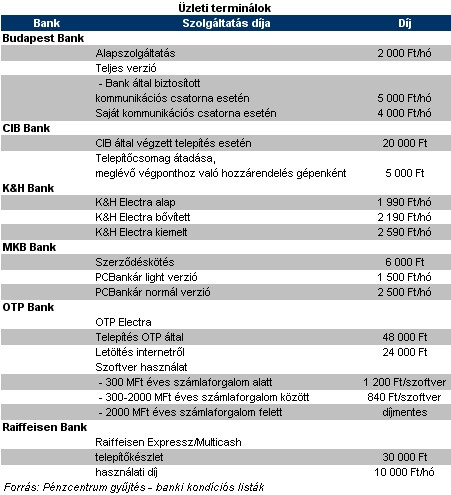
Az üzleti terminál a házi- és internetbankhoz hasonló előnyöket képes felmutatni, így például a számlákhoz kapcsolódó ügyletek rugalmas és gyors intézhetősége, illetve a számlák, alszámlák fölött gyakorolható ellenőrzés lehetősége.
Az üzleti terminálok igénybe vételéhez szintén szükséges, hogy szerződést kössünk, melynek alapján küldik el a bankok az aktiváló lemezt, illetve a terminál használatához szükséges kódot.
Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.

Az MNB változatlanul hagyta az alapkamatot, a Mol és az MVM pedig újabb négy hónapra szankciós könnyítést kapott az orosz energiahordozók beszerzéséhez.

A dollár erősödése nyomás alatt tartja a forintot: a déli órákra 332 forint fölé emelkedett az amerikai deviza jegyzése.

A pénzintézet megszüntette a forint ATM-ek használati díját a Magyarországon kibocsátott bankkártyák esetében.

A JPMorgan felülsúlyozásra módosította a török részvényekre vonatkozó ajánlását, mivel a nemrég lezajlott befektetésialap-válság miatt a részvénypiac erősen túladottá vált.

Eséssel indult a keddi kereskedés az európai és a magyar tőzsdén, miután hétfőn jelentős veszteségekkel zárt a Wall Street.

Az elmúlt időszakban szabad szemmel jól látható árfolyamesések rázták meg a tőzsdéket, különösen az amerikai technológiai részvények.

A technológiai részvények gyengülése húzta le hétfőn az amerikai tőzsdéket, miközben Európában csak kisebb elmozdulások látszottak.

Az egészségpénztári tagok összesített megtakarításai a negyedév végére megközelítették a 106 milliárd forintot.

A két devizapár eltérő mozgását elsősorban a dollár nemzetközi felértékelődése magyarázza.

Emelkedéssel indította a hetet a magyar tőzsde: a Magyar Telekom és a Richter árfolyama is új történelmi csúcsot ért el hétfő reggel.

A magyar társadalom egyre mélyülő megélhetési válsággal néz szembe, amit jól mutat, hogy a háztartások a kiadásaik egyre nagyobb részét kénytelenek élelmiszerre fordítani.

Novemberben és decemberben is több hazai banknál tervezett karbantartások és rendszerfejlesztések miatt akadozhat vagy átmenetileg leállhat egy-egy fontos szolgáltatás.

Főszabály szerint minden hónapban a második munkanapon érkezik meg az előző hónapra járó családi pótlék, vannak azonban kivételes hónapok.

Egyre nagyobb mínuszba kerültek pénteken az amerikai technológiai részvények.


Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.