A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.



Néhány fillérért is hajlandóak vagyunk kiadni szinte az összes személyes adatunkat. A Tudatos Vásárlók Egyesülete (TVE) szerint az úgynevezett pontgyűjtő kártyák nem is annyira érik meg ezt. Ezekkel a húségkártyákkal ellentétben a hitelkártyák nem örvendenek túl nagy népszerűségnek, pedig sokkal nagyobb kedvezményt nyújtanak. A Pénzcentrum.hu számításai szerint több tízezret is jelenthet egy családnak, ha egyre sűrűbben hitelkártyával fizeti ki számláit vagy csak azzal vásárol. A figyelmeztetések sem maradnak el, hiszen a hitelkártya veszélyes üzem, több dologra is oda kell figyelni.
A TVE nemrégiben egy tesztel próbálta felhívni a közvélemény figyelmét, hogy szerintük a pontgyűjtő kártyával csak a kereskedők járnak jól. Miközben szinte az összes fontosabb adatunkat megszerzik, rávesznek a további vásárlásra, mindezt néhány fillérért - állítja a TVE. A tesztet egy táblázatban össze is foglalták, melynek eredménye szerint az utóbbi években Magyarországon a kasszákban otthagyott összeghez képest a visszatérítés vagy juttatás aránya többnyire jóval 1% százalék alatt van az úgynevezett hűségkártyáknál.

De miért is használjuk ezeket a kártyákat minden egyes vásárlásnál, a hitelkártyát meg olyan ritkán? Lehet ha a hitelkártya is más nevet kapott volna a keresztségben sokkal népszerűbb lenne és talán a pontgyűjtők népszerűségének örvendene. Tény viszont, aki nem fizeti ki időben tartozását 40-45 százalékos kamatokra számíthat. Cserébe viszont a bankok nem várnak el "hűséget", ott vásárolhatunk ahol olcsóbb, mindenhol kapunk kedvezményeket .
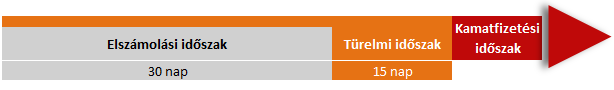
A pontgyűjtés lehetőségeivel is, de a sokkal többet spórolhatunk a hitelkártyával. A jóváírások nagysága általában 1-4 százalék között van hitelkártya esetén. Ezeknek a mértékét, az éves díjakkal, türelmi időszak hosszával és a THM-ekkel.

A hitelkártyának éves díja van, amit ki kell termelnünk. A legolcsóbb kártya is 3000 forint, ami csak lassan jön össze az 1-2 százalékokból. A jóváírások mértéke és a kedvezmények formája az egyik legfontosabb tulajdonsága a hitelkártyának, hiszen ennek köszönhetően több tízezreket spórolhatunk évente, ami bóven fedezi a kártyadíjat. Aki szinte mindenhol ugyanannyit költ, az egy 2 százalékos általános visszatérítéssel járhat jól, míg más kiemelhet több üzlettípust és 4 százalékos kedvezményt is kaphat.
Amíg hitelkártyát használunk a fizetésünk a bankszámlánkon áll, ha odafigyelünk rá, akkor akár kamatozik is. Ezen is havi szinten 400-800 forintot nyerhetünk. És ha biztosan nem akarunk kamatokat fizetni, akkor beszedési megbízással nem felejtjük el rendezni tartozásunkat.
Mire vigyázz a hitelkártyával?
Kétség nem férhet hozzá, hogy a hitelkártya hasznos és megéri használni, ha odafigyelünk. De ugyanolyan könnyen el is csúszhatunk a fizetéssel. Mivel éppen kezdő hitelkártya használóknak készült a cikk, akik talán pontgyűjtőiket cserélik le, érdemes összeszedni, mikor leszünk bajban a hitelkártyával.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Ne költsünk el olyan pénz, amit nem kerestünk meg. A hitelkártyáról csak akkor költsünk, ha a bank pénze nélkül is vásárolnánk. Vagyis mindig tudjuk előre, mivel fizetjük majd ki a tartozást.
A hitelkártyával nem szabad készpénzt felvenni, mert annak általában magasak a költségei, ráadásul azonnal kamatot számol fel a bank.
Ha havonta egyre többet kell hitelkártyánkat használni, és minden hónapban egyre nagyobb tartozást halmozunk fel gondolkozzunk el azon, hogy fenntartható e a családi költségvetésünk. A kisebb adósságok görgetése könnyen kizökkentheti a családok pénzügyi stabilitásosát. Rendszeresen gondoljuk át, mire költünk és azt milyen valódi bevételből fizetjük ki.
A hitelkártyával történt vásárláskor, ha ezt kérjük, érkezik egy értesítést a banktól jelenlegi egyenlegünkről.
A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.


Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.