A tapasztalt munkatársak tudásának megőrzésére és a vezetők fejlesztésére is egyre nagyobb figyelmet kell fordítaniuk a vállalatoknak.


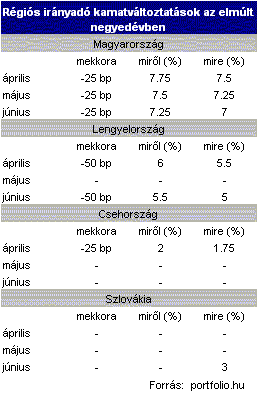
Az elmúlt negyedévben a régió négy fontosabb országában (Lengyelország, Csehország, Szlovákia és Magyarország) jelentős kamatcsökkentések következtek be, ebből a legtöbb Lengyelországban (100 bp), illetve Magyarországon (75 bp) volt. A régiós devizák euróval szembeni kurzusa korrigálni tudott a március elején elindult "botlás" után, míg ezzel párhuzamosan az állampapírok másodpiacán több hullámban lendületes hozamcsökkenések következtek be. A régió vonzereje tehát a csökkenő kamatszint ellenére újra emelkedni tudott. Jogos kérdésként vetődik fel, hogy mindez hogyan befolyásolta a piacok megítélését az adott országok euró-bevezetéséről, tarthatónak vélik-e a céldátumot? Sajnos Magyarország a konvergencia-folyamatban továbbra is jócskán elmarad a versenytársaktól, de az első "reménysugár" a 2010-es euró eléréséhez a negyedév során felcsillant.
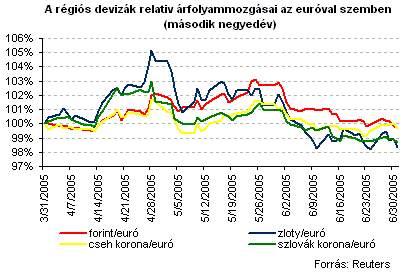
Az alábbi ábrán a régiós devizák relatív árfolyam-mozgása arra utal, hogy a március elején megindult korrekció a lengyel zloty-nál okozta a legnagyobb gyengülést (a kurzus közel 10%-ot változott március eleje és április vége között). Ezt követően az év negyedik hónapjának végén hirtelen hangulatváltozás következett, és a lengyel fizetőeszköz érdemben erősödött, míg a többi deviza a következő hetekben enyhe további gyengülést produkált az euróval szemben (a forint tűnik ki leginkább további leértékelődésével, 255-ig mozdult az árfolyam).
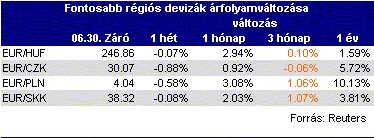
Számszerűen is kifejezve különböző időtávokra a régiós devizák mozgását, ki kell emelni, hogy a zloty június végi szintje több mint 10%-os erősödést mutat egy éves összehasonlításban (ez márciusban éves szinten még 20%-ot jelentett.) A forint erősödött a legkevésbé (1.6%) tavaly júniushoz képest a négy devizapár közül.
A régiós állampapír-piaci folyamatok jobb érzékeltetése szempontjából mindenképpen ki kell térnünk rá, milyen irányadó kamatváltoztatások következtek be az elmúlt három hónap során. Ezeket táblázatba foglaltuk a jobb áttekinthetőség céljából.
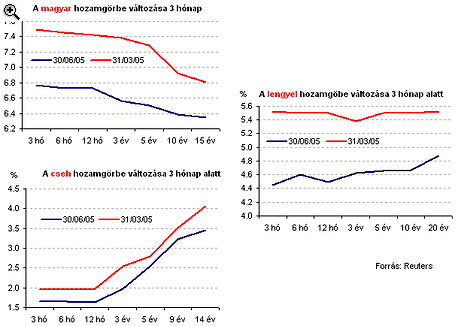 |
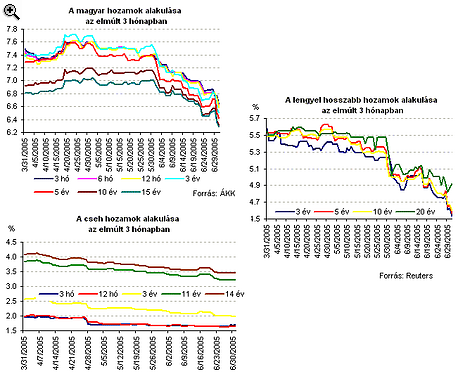
Amennyiben ahozamok időbeli alakulását napi szintre lebontva nézzük, láthatjuk, hogy a magyar benchmark-oknál április második felében volt egy intenzív hozamemelkedés, majd május és június utolsó napjaiban intenzív hozamcsökkenéseknek lehettünk tanúi. A lengyel papíroknál a május és június végi intenzív hozamcsökkenések szintén megfigyelhetők, így ekkor régiós szintű tőke-beáramlási hullámról beszélhetünk. A cseh hozamoknál nagyobb elmozdulásokat nem, csak fokozatos lassú hozamcsökkenéseket láthatunk a hosszabb futamidők esetében.
 |
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Az imént bemutatott hozamcsökkenések nyomán jogosan vetődik fel a kérdés, hogy hogyan teljesített a régió a konvergencia-folyamatbeli előrehaladás tekintetében. Míg Szlovákia 2009-es, addig a többi ország inkább 2010-es (eseleg az utáni) euróbevezetést céloz meg, azaz kb. 5 évre vagyunk a pénzcsere bekövetkezésétől. Ez azt is jelenti, hogy 5 év múlva pl. az 5 éves magyar, vagy cseh hozamnak közel azonos szinten kell lennie az euró-zóna 5 éves hozamával.
A jelenlegi hozamok (5 és 10 éves zérókupon) alapján azonban ezt már most is ki lehet számolni, hogy várhatóan így lesz-e. Most úgy tűnik, hogy a piac továbbra sem szavaz bizalmat a magyar 2010-es euró-bevezetési céldátumnak (inkább 2012 utánra teszi a bevezetés várható idejét), ezzel szemben a cseh, a szlovák és a lengyel euróbevezetési céldátumok egyre inkább hitelesek a befektetők körében (nullához közelít az 5 év múlvai 5 éves forward hozamkülönbség az euró-zóna hasonló hozamához képest, azaz kezd eltűnni a hozamfelár).
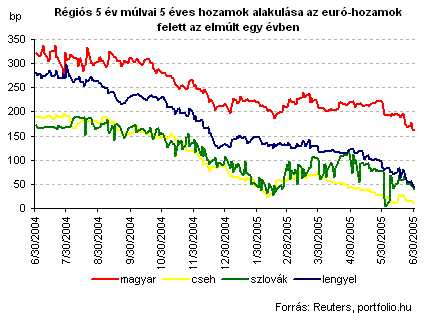
A bekövetkezettnél nagyobb hosszú oldali magyar hozamcsökkenést gátolhatta az államháztartás helyzetéről napvilágot látott számos kedvezőtlen hír az utóbbi időben (pl. S&P leminősítés, június végére közel 100%-ra emelkedhet a teljes éves hiányterv teljesítettsége, az 5 éves adócsomag jelentős kedvezőtlen hatással van az államháztartás egyensúlyi helyzetére, és így a konvergencia-programtarthatóságára is)
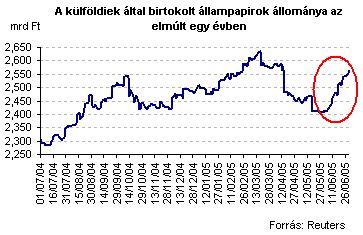
Az előző oldalon bemutatott dinamikus magyar állampapír-piaci hozamcsökkenések mögött a külföldi befektetői aktivitás fokozódása meghatározó lehetett. Erre vall az, hogy a külföldiek kezében lévő állampapír-állomány az utóbbi mintegy 3 hétben dinamikus emelkedést mutat. A június közepi 2410 milliárdról június végére 2560 milliárd forint fölé emelkedett az állomány, mely az utóbbi egy év folyamatainak tükrében kiemelkedő periódusnak mondható.
Amint arra már többször is utaltunk: ha nem is az egyedüli üdvözítő megoldás, de egy fontos eszköz a pénzügyi kormányzat kezében van (államháztartási hiánycsökkentés). A legutóbbi hírek azonban továbbra is arról szólnak, hogy közel 100%-os deficitteljesítés ellenére nincs szükség idén további kiadáscsökkentő intézkedésekre az államháztartásban. Vigyázni kell a húr feszítésével...
A tapasztalt munkatársak tudásának megőrzésére és a vezetők fejlesztésére is egyre nagyobb figyelmet kell fordítaniuk a vállalatoknak.

2027 első harmadában már megismerhetik a bértranszparencia hazai szabályait a munkáltatók.

A jobb állásért vagy magasabb fizetésért sokan újabb képzésbe kezdenek, de korántsem egyértelmű, kinek milyen tanulás hozhat előrelépést.

Egyre nagyobb a bizonytalanság a magyarországi cégek körében a jövő évi béremelési tervek kapcsán.

Bár a munkanélküliek száma évek óta stabilan 220 ezer fő körül alakul Magyarországon, a felszín alatt komoly átrendeződés zajlik.

Miközben sokan attól tartanak, hogy a mesterséges intelligencia hamarosan tömegesen váltja ki a munkavállalókat, a turizmusban és a vendéglátásban egyelőre sokkal prózaibb gondokkal küzdenek a...

Társadalmi egyeztetésre bocsátotta a kormány az egészségügyi szakdolgozói bérrendezésről szóló javaslatot.

A Woltnak és a Foodorának is dolgozó futár egy friss TikTok-videóban hasonlította össze a két platformot. Van különbség!

Megváltoztak az álláskeresés szabályai, a korábban biztosnak hitt pozíciók is veszélybe kerülhetnek a következő években.

Magas foglalkoztatottság, szűkülő munkaerő-tartalék és egyre erősebb verseny a megfelelő készségekkel rendelkező dolgozókért – ez határozza meg jelenleg Magyarország és a tágabb régió munkaerőpiacát.

Ugyanazért a munkáért eltérő bér is járhat. Az eltérést viszont indokolni kell. A bértranszparenciára már a magyar törvény előtt érdemes felkészülni.

Jelentősen javult a magyarországi bölcsődei hálózat területi lefedettsége és kapacitása az elmúlt években,

A Richter ilyen keresetekkel, juttatásokkal és fejlődési lehetőségekkel várják a leendő dolgozókat 2026-ban.

Miközben Magyarországon több mint 68 ezer betöltetlen álláshelyet tartanak számon, addig az álláskeresőknek átlagosan több mint 12 hónapra van szükségesük az elhelyezkedéshez.

A vállalkozásoknál dolgozó munkavállalók 54 százaléka elégedetlen a jelenlegi fizetésének mértékével.

A kormány 7,5 százalékos minimálbér-emelést és 6,5 százalékos garantáltbérminimum-emelést javasol 2027-re, ami a szakszervezetek szerint reális és elfogadható kompromisszum.

Az európai statisztikák rávilágítanak: a magyarok a december 24-i munkaszüneti nap ellenére továbbra is a legtöbbet dolgozó nemzetek közé tartoznak az Európai Unióban

Lukács Miki, az RTL korábbi műsorvezetője jelenleg csomagkézbesítőként dolgozik.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.