Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...


Ma már a fejlett országokkal összevetve sem mondható alacsonynak a háztartások eladósodottsági szintje - hangzott el a Magyar Nemzeti Bank mai rendezvényén. Balás Tamás, a jegybank szakértője kiemelte: a háztartások jövedelemarányos törlesztési terhe folyamatosan emelkedik, és különösen a szegény háztartások esetében magas. Aki szegény az a legszegényebb Az erős nettó hitelfelvétel következtében növekszik a háztartások eladósodottsága. A GDP arányában a magyar háztartások hiteleinek 28 százalékos aránya továbbra is jelentősen elmarad az euroövezetben jellemző 55 százalékos szinttől. A pénzügyi kötelezettségeknek a pénzügyi vagyonhoz viszonyított 33 százalékos aránya viszont már meghaladja a 27 százalékos referencia szintet. A látványos hiteldinamikával párhuzamosan a teljes háztartási szektor jövedelemarányos törlesztési terhe is jelentősen emelkedik. A 2007 december végi 13 százalékos mutató már magasabb érték az euroövezet 10-11 százalékos szintjénél. (Meg kell ugyanakkor jegyezni, hogy az átlagos mérték mellett az egyes tagországok között jelentős eltérések tapasztalhatók, így van olyan ország, amelynél a jövedelemarányos törlesztési teher közel duplája a hazai adatnak.) Klikk a képre! A jövedelemarányos törlesztési teher mérsékeltebb ütemű bővülését eredményezi a jellemzően alacsonyabb törlesztőrészletek miatt a devizahitelek térnyerése, illetve a hosszú lejáratú jelzáloghitelek elterjedése, valamint az, hogy az erősödő verseny miatt a bankok eddig korlátozottan hárították át a meglévő ügyfelekre a jelenlegi pénzpiaci turbulenciával kapcsolatos forrásköltség növekedést. Amennyiben az utóbbinak a mértéke emelkedik, úgy a jövedelemarányos törlesztési teher növekedése is gyorsulhat. A jövedelemarányos törlesztési teher a legszegényebb háztartások esetében magas szinten áll. A pénzügyi szektor háztartásokkal szembeni kitettsége továbbra is a magas jövedelmi kategóriába tartozó háztartásoknál koncentrálódik, mely strukturális szempontból kedvezőnek tekinthető, mivel a jövedelem arányos törlesztési teher ezen háztartások esetében a legalacsonyabb. Ugyanakkor fontos kiemelni, hogy a legszegényebb háztartásoknál a jövedelemarányos törlesztési teher messze a legmagasabb. Klikk a képre! A kedvezőtlen jövedelmi pozícióval párhuzamosan jelentősen csökken a háztartások sokktűrő képessége. A veszélyeztetettnek és kockázatosnak tekintett háztartásoknál a megélhetési költségek és a hitelek törlesztésre fordítandó összegek meghaladják a háztartás összjövedelmét, így negatív sokktűrő képességgel rendelkeznek. A korábbi felmérésnél a háztartások kevesebb mint 5 százaléka volt veszélyeztetettnek tekinthető, és ezek a háztartások birtokolták a hitelek közel 13 százalékát. A 2008-as felmérés szerint a kockázatos háztartások aránya 8 százalék fölé emelkedett, míg a hitelekből való részesedésük megközelíti a 19 százalékot. Vannak mentő tényezők
Ma már a fejlett országokkal összevetve sem mondható alacsonynak a háztartások eladósodottsági szintje - hangzott el a Magyar Nemzeti Bank mai rendezvényén. Balás Tamás, a jegybank szakértője kiemelte: a háztartások jövedelemarányos törlesztési terhe folyamatosan emelkedik, és különösen a szegény háztartások esetében magas.
Aki szegény az a legszegényebb
Az erős nettó hitelfelvétel következtében növekszik a háztartások eladósodottsága. A GDP arányában a magyar háztartások hiteleinek 28 százalékos aránya továbbra is jelentősen elmarad az euroövezetben jellemző 55 százalékos szinttől. A pénzügyi kötelezettségeknek a pénzügyi vagyonhoz viszonyított 33 százalékos aránya viszont már meghaladja a 27 százalékos referencia szintet.
A látványos hiteldinamikával párhuzamosan a teljes háztartási szektor jövedelemarányos törlesztési terhe is jelentősen emelkedik. A 2007 december végi 13 százalékos mutató már magasabb érték az euroövezet 10-11 százalékos szintjénél. (Meg kell ugyanakkor jegyezni, hogy az átlagos mérték mellett az egyes tagországok között jelentős eltérések tapasztalhatók, így van olyan ország, amelynél a jövedelemarányos törlesztési teher közel duplája a hazai adatnak.)
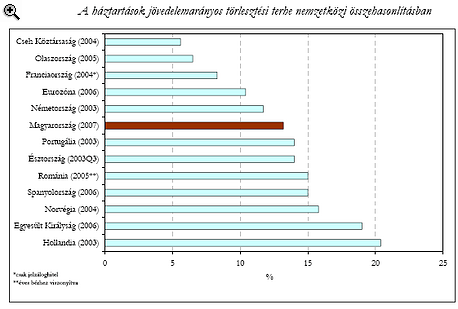 |
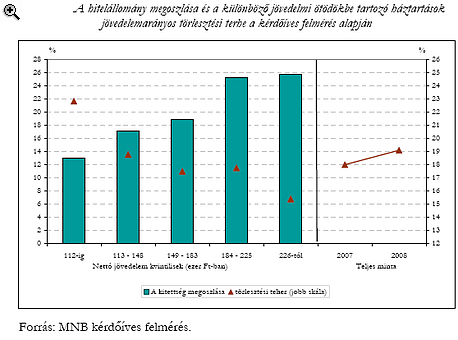
A jövedelemarányos törlesztési teher a legszegényebb háztartások esetében magas szinten áll. A pénzügyi szektor háztartásokkal szembeni kitettsége továbbra is a magas jövedelmi kategóriába tartozó háztartásoknál koncentrálódik, mely strukturális szempontból kedvezőnek tekinthető, mivel a jövedelem arányos törlesztési teher ezen háztartások esetében a legalacsonyabb. Ugyanakkor fontos kiemelni, hogy a legszegényebb háztartásoknál a jövedelemarányos törlesztési teher messze a legmagasabb.
 |
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Vannak mentő tényezők
Fontos azonban hangsúlyozni, hogy a negatív jövedelemsokk-tűrő képesség nem feltétlenül jelent automatikus nem fizetést. Amennyiben kockázatosnak csak azokat a háztartásokat nevezzük, melyeknél a 12 hónap kumulált negatív marginja meghaladja a havi törlesztőösszeg kétszeresét, úgy lényegesen kedvezőbb képet kapunk. Tovább csökken a veszélyeztetett háztartások és a hozzájuk kapcsolódó hitelállomány aránya, ha a jövedelmeket 10 százalékkal megnöveljük. Ez alapvetően azzal indokolható, hogy a felmérésben bevallott jövedelmeknél jelentős lefelé történő torzítottság valószínűsíthető.
Ugyanakkor a hitellel rendelkező háztartások csökkenő megtakarítással rendelkeznek. A romló jövedelmi pozícióval hozható összefüggésbe az is, hogy az eladósodott háztartások egyre kisebb hányada rendelkezik egyre alacsonyabb megtakarítással. Míg a korábbi felmérésben még a háztartások 19 százaléka rendelkezett megtakarítással, addig idén mindössze 12 százaléka.
Ez egyben azt is jelenti, hogy a hitellel rendelkező háztartások döntő részének nincs semmilyen tartaléka, amit jövedelmi sokk esetén felhasználhatna. Külön kiemelést érdemel, hogy a legszegényebb háztartásoknak mindössze 4 százaléka rendelkezik valamilyen pénzügyi megtakarítással. Szembetűnő emellett az is, hogy a megtakarítással rendelkezők átlagos pénzügyi vagyona kevesebb, mint a felére esett vissza az előző évhez képest.
Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.


Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.