Három nagy pénzügyi szolgáltató ügyfeleinek adatai kerülhettek ki a sötét webre egy külső beszállítót érintő kibertámadás után.


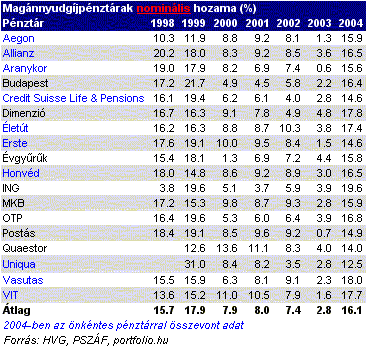
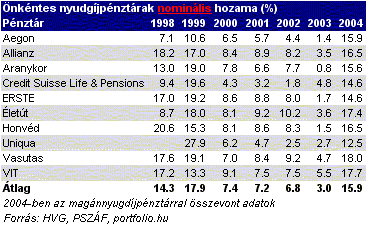
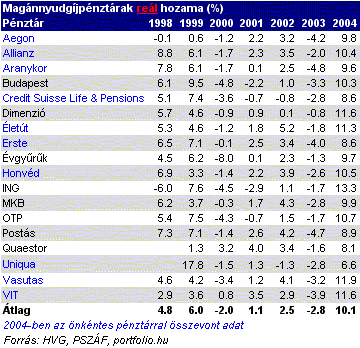
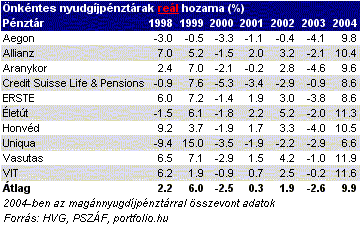
A korábbi évekhez képest kiemelkedő hozamokat értek el 2004-ben a hazai nyugdíjpénzpénztárak, melyek átlagosan több mint 10%-os reálhozamot produkáltak a tavalyi esztendőben. Az elmúlt 7 év adatai mégsem hasonlíthatóak össze teljes egészében... Amint az az alábbi táblázatokban is látható, az önkéntes-, illetve a magán-nyugdíjpénztárak 5 éve nem látott kedvező nominális hozamokat értek el
Három nagy pénzügyi szolgáltató ügyfeleinek adatai kerülhettek ki a sötét webre egy külső beszállítót érintő kibertámadás után.

Jelentős eladási hullám söpört végig pénteken a részvénypiacokon, a magyar tőzsde a zárás előtt 4 százalékos mínuszban állt.

Bár az online vásárlások során kényelmes megoldás elmenteni a bankkártyaadatainkat a webáruházakban, a kiberbiztonsági szakértők szerint ez komoly kockázatokat rejt.

A negatív hangulat az amerikai piacokon indult, ahol az S&P 500 és a technológiai túlsúlyos Nasdaq is több mint két százalékot zuhant.

Rekordméretű tőzsdei bevezetéssel lépett a Nasdaqra a Claude mesterségesintelligencia-modell fejlesztője, az Anthropic.

A magyar deviza a régiós devizákkal szemben ugyanakkor megőrizte előnyét. A befektetők figyelme a Moody's késő esti hitelminősítői felülvizsgálatára irányul.

Az amerikai és ázsiai részvénypiacok esése után péntek reggel az európai tőzsdéken is az eladók kerültek fölénybe.

A zsarolóvírus-csoport mintegy 16 ezer e-mail-címet és telefonszámot tett közzé, miután a bank nem teljesítette a követeléseiket.

A részvénypiac forgalma 28,0 milliárd forint volt, a vezető részvények vegyesen teljesítettek az előző napi záráshoz képest.

Gyorsan elolvadt az amerikai tőzsdék csütörtöki nyitásakor látott emelkedésének nagy része.

Enyhén erősödött a forint csütörtök délelőtt, miközben a dollár nemzetközi piacokon mutatott ereje továbbra is komoly kockázatot jelent a hazai fizetőeszközre.

Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.

Emelkedéssel indult a csütörtöki kereskedés a magyar és a legtöbb európai tőzsdén, miközben az arany új idei mélypontról kapaszkodott vissza.

Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.

Az MNB változatlanul hagyta az alapkamatot, a Mol és az MVM pedig újabb négy hónapra szankciós könnyítést kapott az orosz energiahordozók beszerzéséhez.


Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.