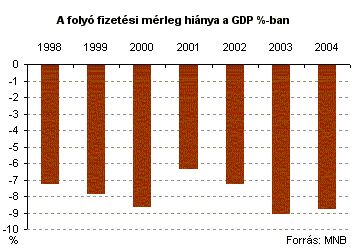
A jelentős külső egyensúlytalanságok és ezek következményeinek lehetséges számbavétele volt az MNB Klub tegnapi témája. A jegybanki elemzők a nemzetközi példák és a szakirodalom alapján úgy vélték, hogy a jelenlegi külső egyensúlytalanság (a folyó fizetési mérleg hiánya a GDP 8%-a körül van) előbb-utóbb korrigálódik, mely a gazdaság növekedési ütemének látványos lassulásával járhat. Kérdéses,
hogy a korrekció milyen mechanizmuson keresztül történik, az árfolyam jelentősebb és hirtelen gyengülésére fel kell-e készülni. Különös kockázatot jelent, hogy a lakosság és a vállalatok a devizahiteleken keresztül jelentős nyitott pozícióval rendelkeznek. Ezen adósok helyzete a forint gyengülésével jelentősen romolhat, mely érdemi hatással lehet a fogyasztási, beruházási döntésekre. Az államháztartás jelentős hiánya nem ad teret a fiskális politika anticiklikus viselkedésének, mely a reáláldozatokat növelheti.
Nemzetközi példákat kutatva Tóth Máté, az MNB Közgazdasági főosztályának elemzője azt találta, hogy a magas folyó fizetési mérleg hiányok szinte minden esetben korrigálódtak, melyek a reálgazdasági teljesítmény romlásával kapcsolódtak össze. Egyes országoknál a fizetési mérleg korrekció az árfolyam kontrollálatlan gyengülésével párosult, de máshol a fejlett intézményrendszer, az alacsony fedezetlen árfolyamkockázat, a kedvező fiskális pozíció mellett sikerült a reáláldozatot minimalizálni, az árfolyam kontrollált módon gyengült.
Az utóbbi esetben döntő volt, hogy az egyensúlyban illetve többletben levő költségvetés képes volt stimuláló hatást kifejteni az extra kereslet teremtésén keresztül. Ahol a költségvetéssel problémák vannak, ott a fiskális politika nem képes az ilyen anticiklikus viselkedésre, emiatt a reáláldozat a hitelességéért küzdő megszorító költségvetés mellett átmenetileg magasabb is lehet. A két szélsőséges eset mellett léteznek még köztes reakciók is, ilyennek volt tekinthető pl. a magyar eset is 1995-ben.
Ahhoz, hogy az árfolyam jelentősen és kiszámíthatatlan módon gyengüljön, nem szükséges tartós és magas folyó mérleg hiány. Az utóbbi azonban mindenképpen növeli a volatilis árfolyampálya valószínűségét és kockázatát.
Kockázatnövelő tényezőnek tekinthető:
- a fedezetlen árfolyamkockázat a gazdasági szereplők mérlegeiben;
- a likviditási kockázat (rövid forrásból hosszabb beruházásokat finanszíroznak);
- a fejletlen pénzügyi közvetítő rendszer;
- kockázatvállalást torzító implicit fiskális és monetáris politikai garanciák;
- politikai kockázatok és sokkok.
Magyarország esetében a magas folyó mérleg deficit ellenére a tipikus feltörekvő piaci "betegségek" számos összetevője már nincs jelen. Ilyen pl. hogy a pénzügyi rendszer meglehetősen fejlett, a politikai kockázat minimális. Ennek ellenére a sebezhetőség jelentős, ugyanis a tőkeáramlások hirtelen megállása, a finanszírozási környezet megváltozása az árfolyamra érdemi hatást gyakorolhat.
Egy árfolyamgyengülés érdemben érintheti a gazdaság minden szereplőjét a különböző mértékű devizaeladósodottság miatt is. A háztartásoknál az árfolyam jelentősebb gyengülése érdemben változtathatja meg az eladósodás dinamikáját, illetve a rendelkezésre álló jövedelmet érezhetően csökkentheti. Emiatt feltételezhető a fogyasztási magatartás változása is. Ilyen helyzetben az államháztartás széles értelemben vett (kvázi fiskális tevékenységekkel kiegészített) GDP arányosan 8-9%-os hiánya már nem igen enged teret a fiskális expanziónak, mely a kieső keresletet pótolhatná. Ilyen körülmények között az import(dinamika) lényegesen csökkenhet.
A tankönyvi példa szerint a külső egyensúlytalanságok az árfolyamgyengülésen keresztül úgy oldódnak meg, hogy a leértékelődött árfolyam mellett az export versenyképesebb lesz, az import drágul, a külkereskedelmi mérleg hiánya csökken, az exporton keresztül dinamizálódik a gazdaság.
Hazánk esetében ez a folyamat feltehetően nem így bontakozna ki, mely több tényezőre vezethető vissza. Az egyik fontos tétel, hogy a lakosság és a vállalatok is jelentős devizahitelekkel rendelkeznek, így az árfolyam gyengülése a finanszírozást nagymértékben drágítaná. Kérdés, hogy a háztartások az árfolyam miatti jövedelemváltozást mennyiben tekintenék tartósnak, és ennek hatására fogyasztásukat mennyire simítanák. A másik tényező, hogy az említetteknek megfelelően a vállalatok is jelentős devizahitelekkel rendelkeznek. Kérdéses, hogy hazánk esetében az export árfolyamérzékenysége milyen, emellett fontos, hogy az importhányad a termékek többségénél jelentős.
Az MNB szakértői igyekeztek megvizsgálni, hogy az árfolyamváltozás államháztartásra történő hatása milyen lehet. A vizsgálatban segítségül hívták a 95-ös kiigazítás tapasztalatait is a létező különbségek ellenére. Míg 95-ben az árfolyamgyengülés jelentős meglepetés-inflációt okozott, mely jelentős extra bevételeket generált a büdzsének, addig most ez feltehetően jóval kisebb lenne. Emiatt innen az államháztartás pozíciója lényegesen kevésbé javulhatna.
A kiadási oldalon a nyugdíjak és a kamatok feltehetően gyorsan alkalmazkodnának, mely extra kiadásokat jelenthetne, ezt fokozhatná a nyíltvégű kör (önkormányzatok, nyíltvégű alapok) kiadási többlete. A bevételi oldal változása nagymértékben függne a magánszektor alkalmazkodásától, az árak milyen gyorsan és mennyire emelkednének az árfolyamgyengülés következtében.
Emiatt tehát az árfolyamgyengülés a 95-ös példához képest feltehetően lényegesen kevésbé javítaná a költségvetés helyzetét, tehát a deficitcsökkentést inkább a kiadások jelentősebb visszavágásával kellene elérni. Ezzel a külső finanszírozási igény, az ikerdeficit probléma is enyhülhetne. Az MNB szakértői szerint az államháztartási hiány csökkenése a külső finanszírozási igényt a hiánycsökkenés mértékénél valamivel enyhébb mértékben enyhítené.
Összességében elmondható, hogy előbb-utóbb várható majd, hogy a külső egyensúlytalanság miatt bekövetkezik egy korrekció. Jelenleg a GDP kb. 8%-ra rúgó folyó mérleget megfelelően finanszírozza a működőtőke beáramlás, de egyre hangsúlyosabbak az adóssággeneráló tételek. Az állam, a vállalatok és a háztartások külföldi eladósodása egyre jelentősebb mértéket ölt, az ikerdeficit probléma látványos méreteket öltött. Ha a háztartások devizahitel-kereslete mérséklődik, ezzel egy jelentős finanszírozó tétel eshet ki a tőkemérlegből.
Jelenleg a külföldi szereplők a hazai GDP 30-40%-nak megfelelő forint értékpapír állománnyal rendelkeznek (10% állampapír, 25% részvény), a befektetői hangulat változása az árfolyamban érdemben érződhet. A folyó fizetési mérleg korrekció feltehetően az árfolyamban is érződik majd, de hogy pontosan milyen mértékű és sebességű mozgásokra kell felkészülni, az nehezen előrejelezhető. Az árfolyamelmozdulás jellemzőit a finanszírozási szerkezet változása nagymértékben meghatározhatja. Az egyes vélemények szerint túlértékeltséggel küzdő tőkepiacok miatt a külföldi profitrealizálás, tőkekivonás egy árfolyamgyengülés esetén ugrásszerű lehet.
A forintgyengülés minden hatást együtt véve nagy valószínűséggel csökkenti majd a növekedési ütemet. Az államháztartás jelentős hiánnyal küzd, emiatt egy innen jelentkező anticiklikus viselkedés (fiskális expanzió) nem reális alternatíva, sőt ennek ellenkezője, egy jelentős deficitcsökkentés kell, hogy megvalósuljon. A fiskális politika elemi érdeke a hitelesség visszaszerzése, mégha ez a rövid távú reáláldozatot növeli is.
Magas foglalkoztatottság, szűkülő munkaerő-tartalék és egyre erősebb verseny a megfelelő készségekkel rendelkező dolgozókért – ez határozza meg jelenleg Magyarország és a tágabb régió munkaerőpiacát.
Miközben Magyarországon több mint 68 ezer betöltetlen álláshelyet tartanak számon, addig az álláskeresőknek átlagosan több mint 12 hónapra van szükségesük az elhelyezkedéshez.
A kormány 7,5 százalékos minimálbér-emelést és 6,5 százalékos garantáltbérminimum-emelést javasol 2027-re, ami a szakszervezetek szerint reális és elfogadható kompromisszum.
Az európai statisztikák rávilágítanak: a magyarok a december 24-i munkaszüneti nap ellenére továbbra is a legtöbbet dolgozó nemzetek közé tartoznak az Európai Unióban
A polgári perrendtartásról szóló 2016. évi CXXX. törvény 148. §-a alapján 2026. december december 24-e és január 1je között ítélkezési szünetet tartanak a bíróságok.