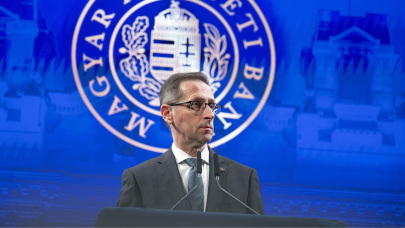
Hivatalossá vált, hogy Rónai Egon távozik az ATV-től, és a Network4 Media Groupnál folytatja pályafutását.



Vujity Tvrtko-t múlt hét pénteken, azonnali hatállyal rúgták ki a TV2-től. Az ilyen váratlan helyzetekre mindenkinek érdemes gondolni, ezért a Pénzcentrum megnézte, hogyan lehet még a legváratlanabb helyzetekre is felkészülni pénzügyileg.
Vujity Tvrtko-t múlt hét pénteken, azonnali hatállyal rúgták ki a TV2-től. A kirúgás miatt nem csak a rendszeres havi jövedelemétől esett el, hanem a végkielégítésétől is, ugyanis nem volt alkalmazotti viszonyban a kereskedelmi tévével.- írja a Blikk egy neve elhallgatását kérő informátorra hivatkozva.
Tvrtko Facebook oldalán reagált azokra a médiában megjelent információkra, miszerint havi egymillió forintos fizetést vitt haza. Elmondása szerint valótlanságot állítottak, ugyanis a 2016. januári fizetése 272 000 forint volt, és a többi is az egymilliós összeg 30 százaléka körül mozgott, az elvégzett munkák függvényében.
Valószínűleg a volt TV2-s műsorvezetőnek nem fog nagy gondot okozni, hogy kirúgták, hiszen ismert ember lévén sok lehetősége van arra, hogy hamar munkát találjon. Azonban a munkakeresés ideje alatt sokat segíthet, ha van vésztartalékunk.
Szakértők szerint a család anyagi biztonsága érdekében mindenkinek legalább akkora vésztartalékkal kellene rendelkeznie, amiből fedezni tudja 3-6 havi megélhetési költségeit. Sőt, egyesek 12 havi költségben határozzák meg az optimális vésztartalék mértékét. Bármikor jöhet ugyanis egy olyan pénzügyileg (is) megterhelő élethelyzet, amit csak a megspórolt összeg felélésével vészelhető át.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Ilyen élethelyzetek lehetnek, ha:
A vésztartalék létrehozása jól hangzik, de magától nem fog menni. A legegyszerűbb megoldás, ha minden hónap elején a fizetésünk 10-30 százalékát (a fizetés nagyságának függvényében) azonnal elkülönítjük egy kifejezetten erre a célra létrehozott bankszámlán vagy megtakarításban. A havi takarékoskodást pedig addig kell folytatni, amíg össze nem gyűlik az előre meghatározott összegű vésztartalék.
Ha vész esetén hozzányúltunk, vagy legrosszabb esetben teljesen felhasználtuk a vésztartalékunkat, amint ismét van rendszeres bevételünk, a lehetőségekhez mérten a lehető leggyorsabban ismét pótoljuk azt.
Hivatalossá vált, hogy Rónai Egon távozik az ATV-től, és a Network4 Media Groupnál folytatja pályafutását.

Völgyesi Gabi, a kilencvenes évek óta népszerű Unique együttes énekesnője zenei karrierje mellett a civil hivatásában is folyamatosan képezi magát.

Távozik az ATV-től Rónai Egon. A politikai, közéleti és portréműsorok házigazdája 2011 óta dolgozott a csatornánál.

A korábbi úszó Szentendrén találta meg álomotthonát. Mint a napokban elárulta, hosszú idő után most először érzi igazán úgy, hogy a saját útját járja.

Rendszergazdaként akár egy néhány hónapos tanfolyam elvégzése után is el lehet helyezkedni, ami a karrierváltóknak is hatalmas lehetőséget kínálhat.

Mintegy 123 ezer egészségügyi dolgozó fizetése emelkedhet 2027-től, a kormány évente 192 milliárd forintot fordítana a bérrendezésre.

Akár nettó 900 ezer forintot is fizethetnek havonta az osztrák Alpokban, emellett a szállásról és az ellátásról is gondoskodnak.

Hatalmas a szakadék a munkaadók és a munkavállalók között a jövő évi minimálbér-emelésről szóló tárgyalásokon.

Bár elsőre ellentmondásosnak tűnhet, a magyar munkaerőpiacon egyszerre emelkedik a foglalkoztatottak és a munkanélküliek száma.

Más régióban, más szakmai háttérrel és más feltételekkel keresnek munkát az emberek, mint ahol és amire a vállalatoknak szükségük lenne.

A munkaadói oldal 2027-re 4 százalékos emelést javasol a bruttó minimálbér és a garantált bérminimum esetében, a szakszervezetek 14-et kérnek.

Elemzők: a 2027-es minimálbér-emelés messze elmaradhat a korábbi bérmegállapodásban rögzített 14 százaléktól

Magyarországon már több mint 3,1 millióan tartoznak az 50–74 éves korosztályba, ami a társadalom egyharmadát jelenti.

Miközben egyre többen használnak mesterséges intelligenciát a munkájukban.

Kedden délután új szakaszba lépnek a 2027-es bértárgyalások a Versenyszféra és a Kormány Állandó Konzultációs Fórumának (VKF) ülésén,

Kedden délután új szakaszba lépnek a 2027-es bértárgyalások a Versenyszféra és a Kormány Állandó Konzultációs Fórumának (VKF) ülésén.

Akár napi 40 ezer forintos fizetés és rugalmas munkarend: összeszokott és új sofőrpárokat is keresnek.

A visszajelzések hiányát a vezetők könnyen elégedettségnek tekinthetik.

2027-től 15-ről 9 százalékra csökken a minimálbér összegéig fizetendő szja. A mai minimálbérrel számolva ez havi 19 368 forint pluszt jelent, és nemcsak a minimálbéreseknek.

Az Aldi több mint 600 új munkatársat keres a leicestershire-i Bardonban nemrég megnyitott, automatizált elosztóközpontjába.

Majka szerint húszévesen még nem feltétlenül a pénzkeresetnek kellene az első helyen állnia.

A lakosság 85%-a támogatja, hogy a dolgozók maguk dönthessenek arról, mikor és mennyit dolgoznak.

Csökkent a magyar vállalkozások üzleti hangulata, miközben a beruházási kedv továbbra is mélyponton van.

Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.