
Nem változtatott az 5,50 százalékos alapkamaton a Magyar Nemzeti Bank (MNB) Monetáris Tanácsa keddi ülésén - jelentette be a jegybank.



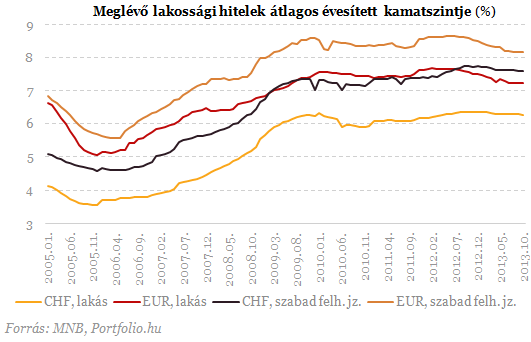
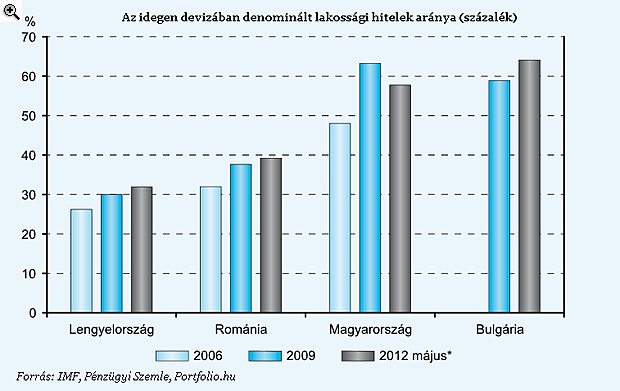
A devizahiteles probléma kialakulásában egyrészt a főbb devizákkal szembeni forintgyengülés, másrészt a devizahitelek kamatainak elszállása játszott fő szerepet. Az első tényezőt viszonylag egyszerű értelmezni, a törlesztőrészletek a forintgyengüléssel egyenes arányban nőttek, azonban a hitelek kamataiban már áthárították a bankok a különböző feltételek romlását. Ezek közül leginkább az országkockázat alakulása, a hitelportfólió romlása és a kormányzati adók miatt emeltek kamatokat - derül ki a Pitz Mónika és Schepp Zoltán Pénzügyi Szemlében megjelent tanulmányából.
A devizahitelesek törlesztőrészletei egyrészt a forint gyengülése, másrészt a devizahitelek kamatainak emelkedése következtében nőttek meg olyan mértékben, hogy az már a pénzügyi stabilitást is veszélyezteti. A főként svájcifrank-alapú hitelek árazására elsősorban a devizakamatok és kockázati felárak változása, a bankok forrásköltségének alakulása, a hitelportfólió minősége és a fiskális terhek hatnak. A szerzők a Pénzügyi Szemlében megjelent tanulmányban arra keresték a választ, milyen kapcsolatban állnak a felsorolt költségsokkok a deviza alapú jelzáloghitelek kamataival.
A
vizsgálatot egy strukturális autoregresszív modellel végezték el,
amelyben a magyarázó változók a költségsokkok, az eredményváltozók pedig
a külön-külön vizsgált szabad felhasználású és lakáscélú (új és
állományi) jelzáloghitelek kamatai voltak.
 Klikk a képre! |
A
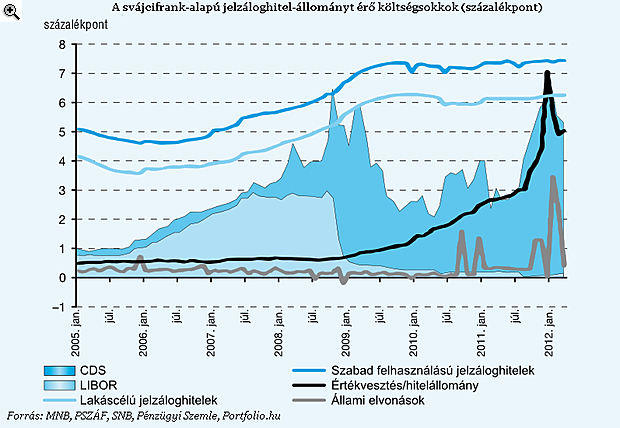
bankok külső forrásköltségét a bankközi referenciakamattal (Libor) és
az országkockázatot kifejező CDS-sel ragadták meg a szerzők. A
hitelportfólió minőségét legjobban a nem fizető hitelek arányával lehet
leírni, azonban mivel ez az adatsor csak negyedéves bontásban áll
rendelkezésére, a követelések után elszámolt értékvesztést vették alapul
a teljes hitelállomány arányában ennél a tényezőnél. A bankok fiskális
terheit a pénzintézetek által fizetett adófizetési kötelezettség (év
közben adóelőleg) összegének feleltették meg, kiegészítve a
végtörlesztés miatti közvetlen költségekkel. Az összesített fiskális
terheket szintén a hitelállomány aranyában kifejezve használták a
modellben.
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
 Klikk a képre! |
Az
elvégzett vizsgálatok alapján Pitz és Schepp arra jutottak, hogy a
CDS-felár, a fiskális elvonások és a hitelportfólió romlása pozitívan és
szignifikánsan hatással vannak a lakáscélú hitelek állományának
kamataira. A portfólió minőségének változása szinte azonnal, az első
hónapban meglátszik a kamatszinteken, a fiskális elvonások az
újraárazási időszak elteltével, körülbelül két hónapos csúszással
jelentkeznek a kamatokban, a CDS-felár változása pedig körülbelül 3
hónappal késleltetve érződik a hiteleken.
Az újonnan kihelyezett hiteleknél a CDS alakulása volt leginkább hatással a hitelkamatokra, a bankok kedvezőbb jövedelmezősége pedig alacsonyabb kamatokat eredményezett. A szabad felhasználású hiteleknél a modell nem jelzett szignifikáns kapcsolatokat a változók között, a szerzők szerint ezeknél a lakosság árrugalmassága magasabb lehetett, ami korlátozza a bankok árazási lehetőségeit.
Nem változtatott az 5,50 százalékos alapkamaton a Magyar Nemzeti Bank (MNB) Monetáris Tanácsa keddi ülésén - jelentette be a jegybank.

Jelentősen megváltozhat a fiatalok lakásvásárlásának finanszírozása 2027-től, ha a tervek szerint az Otthon Start helyét a Wekerle+ hitel veszi át.

Péntek délelőtt tovább erősödött a forint, az euró jegyzése átmenetileg 363 alá került, a dolláré pedig 323 környékére süllyedt.

Bár tavasz óta érezhetően javult a kormány és a bankszektor viszonya, a hitelintézetek most már konkrét lépéseket várnak a döntéshozóktól.

A sikeres adósságkezelés kulcsa a költségvetés likviditásának biztosítása és a jelenleg kirívóan magas kamatterhek lefaragása.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...
Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

A vadriasztóhoz járó akár 300 ezer forintos kárgarancia érvényesítésénél a megfelelő felszerelés is kulcsfontosságú lehet.
Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.


