Már majdnem minden második magyar használ AI-t pénzügyi kérdésekben, de a fontos döntéseknél 64% továbbra is az emberekhez fordul.





Az elmúlt időszakban az éves áremelkedés, azaz az infláció igen magas szintre emelkedett: 2021-ben a fogyasztói árindex szintje 5,1 százalék volt. Ráadásul az idei évben sem várják a szakértők az áremelkedés érdemi csökkenését. A magas infláció miatt a kölcsönök kamata is elkezdett emelkedni, de nem csak a hitelpiacot rendezi át az áremelkedés mértéke. A befektetésekre is komoly hatása van az árak dinamikus növekedésének.
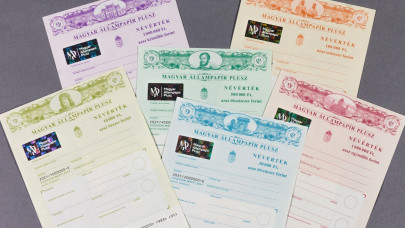
A magas infláció teljesen átírta a lakossági állampapírok piacát. Ezt pedig tovább fokozta az új Prémium Magyar Állampapír (PMÁP) sorozatokban megfigyelhető változások: az 5 éves futamidejű konstrukció kamatprémiumát ugyanis megemelték - írja a Bankmonitor. De milyen hatása lehet ennek a lépésnek?
A 2019. júniusában bevezetett Magyar Állampapír Plusz (MÁP Plusz) az elmúlt időszak slágerterméke volt: ez nem is csoda, hiszen 5 éves futamideje alatt átlagosan 4,95 százalékos hozamot lehet elérni vele. Nem véletlenül nevezték el a konstrukciót Szuperállampapírnak.
Az emelkedő infláció miatt azonban sokan átértékelték a MÁP Pluszt: jelenleg negatív a reálhozama a befektetésnek, hiszen az 5,1 százalékos átlagos áremelkedést nem éri el a befektetésen realizálható 4,95 százalékos éves nyereség. Vagyis egy év alatt a befektetők pénze még veszít is az értékéből, hiszen a kamatokkal növelten sem tudnák megvenni ugyanazt az árucsomagot, mint a lekötés pillanatában.
A magas infláció miatt felértékelődőtt egy másik lakossági állampapír, a PMÁP szerepe. A konstrukció kamata ugyanis az inflációtól függ: gyakorlatilag az éves kamat az előző éves fogyasztói árindexből és egy kamatprémiumból áll össze. Ez azt is jelenti, hogy a kamatszint nem ismert pontosan előre – hiszen a jövőbeni infláció mértékét sem lehet megmondani előzetesen -, ugyanakkor az biztosan kijelenthető, hogy a kamat meghaladja az áremelkedés mértékét, vagyis a pozitív reálhozamot lehet elérni a befektetéssel.
Még óvatos inflációs becslések mellett is elmondható, hogy a PMÁP-on elérhető nyereség meghaladja mind 3, mind 5 éves időtávon a Magyar Állampapír Plusz hozamát. 10 millió forint befektetése esetén nagyságrendileg 200 ezer forinttal lehet többet keresni az inflációkövető megtakarítással, vagyis elmondhatjuk, hogy letaszították trónjáról a Szuperállampapírt.
A prémium állampapírnak is két fajtája van: egy 3 éves és egy 5 éves futamidejű konstrukció. Idén januárjában az új sorozatok kibocsátásánál pedig nem csak az infláció rendezte át az erőviszonyokat: az új 2027/I sorozatú 5 éves futamidejű PMÁP kamatprémiumát ugyanis megemelték 1,5 százalékra. (A korábbi sorozat esetében a felár 1,25 százalék volt.) Ugyanakkor az új 2025/K sorozatú 3 éves konstrukciónál megmaradt a 0,75 százalékos felár.
Azaz éves szinten 0,75 százalékponttal magasabb a kamata – az infláció értékétől függetlenül – a hosszabb futamidejű konstrukciónak. Ez azt sugallja, hogy mindenképpen az 5 éves futamidejű konstrukciót érdemes választani. Ugyanakkor nem szabad elfeledkezni arról, hogy a papír idő előtti eladásának ára van: jellemzően 1 százalék a költsége mindkét papír eladásának. (Gyakorlatilag 99 százalékos nettó árfolyamon lehet visszaváltani a PMÁP-ot az Államkincstárnál, ebből ered az 1 százalékos eladási költség.)
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Az eladási ár egyedül a 3. év végén számíthat, hiszen a 3 éves konstrukció lejáratakor nem számítják fel az 1 százalékos eladási árat. Ha ugyanekkor szeretnék eladni az 5 éves konstrukciót, akkor viszont számolnunk kell a kiszállási költségekkel.
Viszont még ezen 1 százalékos eladási költség sem tudja kompenzálni a hosszabb futamidejű papír magasabb kamatfelárát. 10 millió forint befektetése esetén a 3. év végén 131 ezer forinttal kereshetünk többet az 5 éves konstrukció választásával. (11,74 millió forintot érne a 2027/I sorozatú állampapír, míg a 2025/K sorozat választásával csak 11,61 millió forintot érne a befektetésünk.)
Vagyis a PMÁP sorozatok közül jelenleg mindenképpen az 5 éves futamidejű konstrukciót érdemes választaniuk. Ez még a jelenleginél magasabb 2 százalékos eladási ár mellett is igaz lenne, bár ebben az esetben a két befektetés között a különbség már elhanyagolható.
Címlapkép: Magyar Állampapír Facebook-oldala
Már majdnem minden második magyar használ AI-t pénzügyi kérdésekben, de a fontos döntéseknél 64% továbbra is az emberekhez fordul.

A Bankmonitor szakértői összeszedték, milyen hatása lehet az intézkedésnek a számlatulajdonosokra.

Ismét a technológiai részvények vezették az esést az amerikai tőzsdéken csütörtökön, miközben az OTP délutánra ledolgozta reggeli veszteségének jelentős részét.

Harmadik napja gyengül a forint az euróval szemben, bár csütörtök dél körül már valamelyest eltávolodott napi mélypontjától.

Csaknem 5 százalékos eséssel indította a csütörtöki kereskedést az OTP, majd vesztesége nagy részét ledolgozta.

A forint péntek délelőtt gyengült az euróval és a dollárral szemben, az euró jegyzése azonban dél körül még a 367-es szint alatt maradt.

Gyengüléssel kezdték a pénteki kereskedést az európai tőzsdék, miután csütörtökön jelentős eladási hullám söpört végig az amerikai technológiai szektoron.

Többet érhet a névértéknél, hiszen a 31,46 grammos érme 925 ezrelékes finomsága azt jelenti, hogy nagyjából 29,1 gramm tiszta ezüstöt tartalmaz.

Az európai részvénypiacok erősödése után többnyire emelkedéssel indult a szerdai kereskedés Amerikában is.

A kötvénypiaci eladási hullámnak még nincs vége? Tőkepiaci szakértők szerint a magasabb hozamok a részvényeket is átírhatják.

Szerdán délre 366 közelébe gyengült a forint az euróval szemben, miközben a dollár ellenében is teret veszített a magyar fizetőeszköz

A Mol vezette a budapesti tőzsde emelkedését szerda reggel, miután bejelentették a szerb NIS orosz tulajdonrészének eladásáról szóló szerződés aláírását.
Javult a hangulat az amerikai tőzsdéken kedd délután, a kezdeti technológiai eladási hullám után mindhárom vezető index emelkedett.

A reggeli erősödés után széles körben gyengült a forint kedden, kora délutánra az euró jegyzése 364 forint fölé.

Kisebb eséssel indult a keddi kereskedés a magyar és a vezető európai tőzsdéken, a hazai blue chipek közül az OTP teljesített a leggyengébben.

Komoly fennakadásokkal szembesülhetnek a Revolut ügyfelei október 20-án reggel

Tovább gyengült hétfő délután a magyar tőzsde, miközben Európa vezető részvénypiacain is az eladók voltak fölényben.

A pénzügyi önállósodás egyre korábban kezdődik a fiataloknál.

Az euróval szemben megőrizte reggeli erősödését a forint hétfő délelőtt, a dollárral szemben azonban gyengült.
Eséssel indították a hétfői kereskedést az európai tőzsdék, a hétvégi zavargások után a francia piac teljesített a leggyengébben.

A kormány januártól új vagyonadót vezet be az 1 milliárd forint feletti vagyonokra, hogy igazságosabbá tegye a közteherviselést

Egy 10 kilogrammos ötforintos-csomag névértéke alig 12 ezer forint, a benne lévő réz azonban a világpiaci árak alapján akár 35 ezer forintot is érhet.

Főszabály szerint minden hónapban a második munkanapon érkezik meg az előző hónapra járó családi pótlék, vannak azonban kivételes hónapok.


Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.