A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.



Ha hitelre van szükségünk, nem mindegy, hogy melyik termékhez nyúlunk, hiszen a megfelelő opció választásával akár több tízezer forintot is meg tudunk spórolni. Minden hiteltermék jó valamire, csak a megfelelő helyzetben és módon kell használni.
A hiteltermékek közül az egyik lehetőség a folyószámlahitel. Ez egyfajta biztonsági tartalékként működik, amely segíthet, ha hónap végén pénzügyi nehézségeink adódnak vagy váratlanul nagyobb lesz a havi kiadásunk, mint a jövedelmünk.
Az átlagos folyószámlahitel THM értéke 30 százalék körül alakul, emellett akár évi néhány ezer forintos rendelkezésre állási díjat is kérhetnek a hitelintézetek . Az, hogy mekkora összeget igényelhetünk, nagyban függ a havi jövedelmünktől: a bankok általában a bankszámlára érkező fizetésünk 2-3-szorosát szokták felajánlani. Ha rendelkezünk folyószámlahitellel, nem csak a saját pénzünk, hanem a hitelkeret mértékéig van fedezet a költéseink kiegyenlítésére. A folyószámlahitel esetében kamatot csak a ténylegesen felhasznált pénz után számol a bank és csak annyi időre, amíg a pénzt vissza nem fizettük. Átmeneti pénzügyi zavarok kezelésére kedvezőbb lehet, mint a személyi kölcsön és olcsóbb, mint a hitelkártya. Későbbi példánkban látni fogjuk, hogy elsősorban néhány tízezer, esetleg százezer forintos összegeknél éri meg a folyószámlahitel. Amolyan biztonsági tartalékként tekintsünk rá, kezeljük okosan.
Mikor éri meg?
A folyószámlahitel másik nagy előnye, hogy minden, a számlánkra érkező jóváírás csökkenti tartozásunkat, így kevesebb kamatot kell fizetnünk. Azaz, ha megérkezett a fizetésünk, az azonnal csökkenti a tartozásunkat, viszont minden olyan költés után, amelyet a folyószámlahitel-keretünkből fedezünk, kamatot számít fel a bank (azokra a napokra, amikor a keretet használtuk, a kihasznált keret mértékéig).
A következő táblázatban egy 300 ezer forintos személyi kölcsön és folyószámlahitel tőketartozását ábrázoltuk.
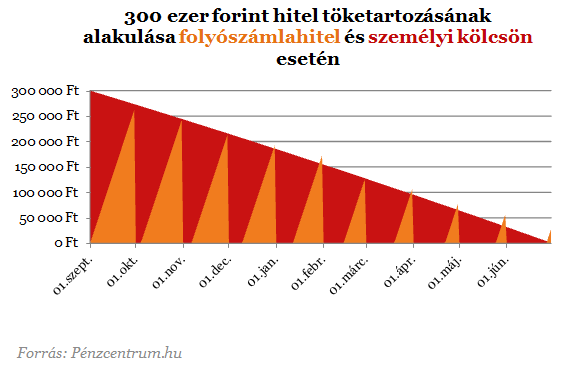
A személyi kölcsön folyamatosan kamatozik, a tartozás csak a havi törlesztések után csökken. A folyószámlahitel ezzel szemben csökkenthető a folyószámlánkra érkező jövedelmünkkel. Ez lehet az óriási előnye ennek a konstrukciónak. A két példa hitelünk között közel 26 ezer forint kamatkülönbség van, ennyivel fizet többet az, aki mégis személyi kölcsönt választ hasonló helyzetben.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
A lehetőségek mellett a legtöbb hitelszakértő figyelmeztet az esetleges negatív hatásokra. A folyószámlahitellel rendelkező banki ügyfelek egy része hajlamosabb a túlköltekezésre, amit később nehezen tudnak visszafizetni. A folyószámlahitel keret igénylésekor tartsuk szem előtt egyéni igényeinket. Amennyiben a bank nagyobb összeget is kínál fel, fontoljuk meg, valóban szükségünk van-e erre, illetve ellen fogunk-e tudni állni a nagyobb költekezéseknek. Fontos tájékozódni az egyes bankok ajánlatai között, hiszen abban az esetben, ha rendelkezésre tartási díjat is felszámol a pénzintézet, a ki nem használt keret után is fizetnünk kell.
A személyi kölcsönök magasabb hitelösszeg esetében jobban megérik, hiszen alacsonyabb kamatot kell utána fizetnünk.
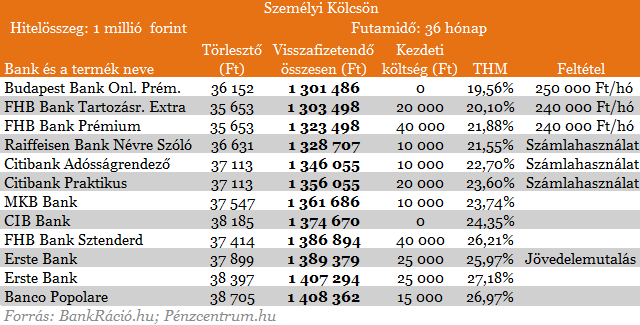
Ugyanakkor, ha egy nagy összegű folyószámlahitelt veszünk igénybe, a hitelösszeghez képest alacsonyabb fizetésünk kevésbé tudja csökkenteni a tartozás mértékét, így a havi kamatokra költött összeg folyamatosan nő.
Összességében tehát a folyószámlahitel kisebb összegű és rövid átfutási idejű pénzzavarok estén hasznos segítség lehet. Megfelelően magas fizetéssel több százezret is érdemes így kölcsönözni. Azonban ha a keresetünkhöz képest relatíve nagyobb összegre van szükségünk, azt inkább igényeljük személyi kölcsön formájában. Különösen igaz ez akkor, ha a 1 és 5 év közötti futamidő alatt tervezzük csak visszafizetni a kölcsönvett összeget.
A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.


Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.